سخنگوی سازمان امور مالیاتی کشور در گفتگو با رکنا؛
چرا مالیات ارزش افزوده در همه فاکتورهای غذا یکسان نیست؟ / ماجرای مالیات غذا، نوشابه، ماست و سالاد در رستوران ها
رکنا اقتصادی: اگر تا به حال هنگام پرداخت صورتحساب رستوران یا سفارش غذا از پلتفرم های اینترنتی با ردیف جداگانه «مالیات بر ارزش افزوده» مواجه شده اید، احتمالاً این سؤال برایتان پیش آمده است که چرا در برخی فاکتورها این مالیات دریافت می شود و در برخی دیگر نه؟ ماجرا وقتی پیچیده تر می شود که در یک صورتحساب، برای غذا، نوشابه، سالاد یا سایر اقلام، وضعیت یا نرخ های متفاوتی دیده می شود. اما قانون درباره مالیات این اقلام چه می گوید؟
به گزارش خبرنگار اقتصادی رکنا، موضوع مالیات بر ارزش افزوده در رستوران ها و واحدهای عرضه غذا یکی از مواردی است که هنگام خرید غذا برای بسیاری از مردم سؤال ایجاد می کند؛ به ویژه زمانی که مصرف کننده در سفارش اینترنتی یا صورتحساب یک واحد عرضه غذا، مبلغی جداگانه بابت مالیات بر ارزش افزوده مشاهده می کند.
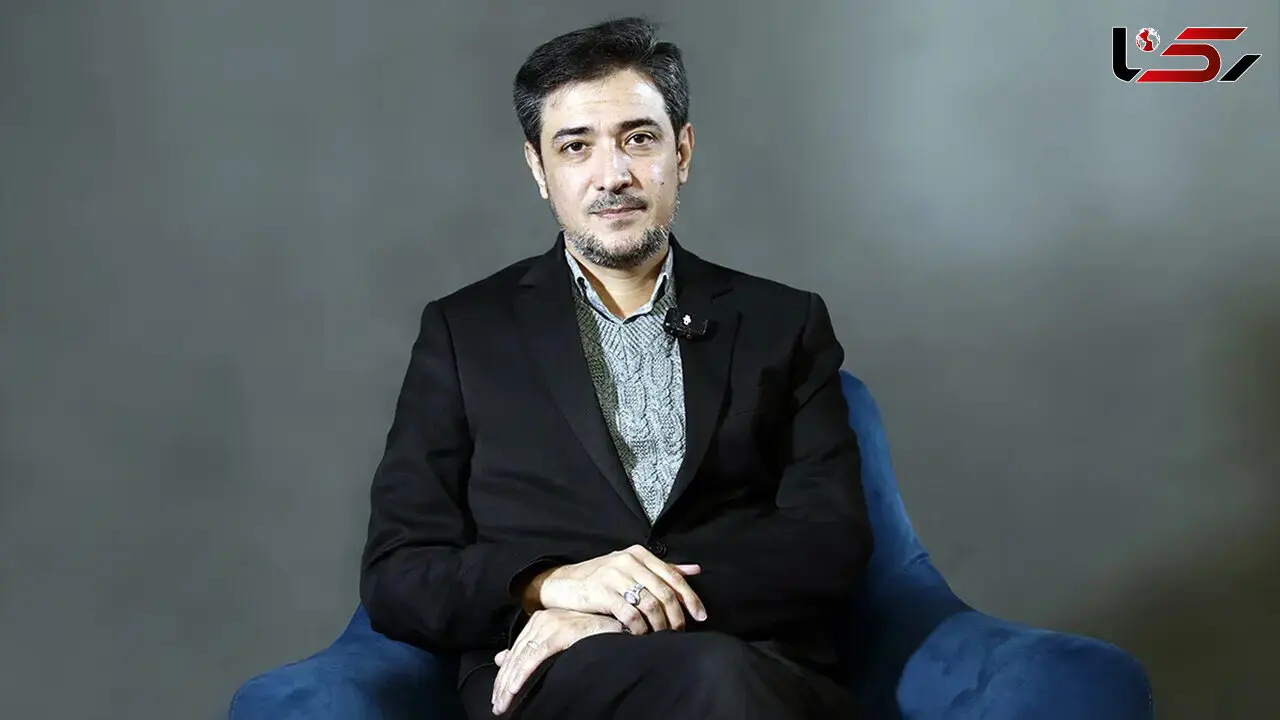
دکتر مهدی موحدی بکنظر، سخنگوی سازمان امور مالیاتی کشور، در گفتگو با خبرنگار رکنا درباره نحوه محاسبه مالیات بر ارزش افزوده در رستوران ها توضیح داد که واحدهای عرضه غذا که بر اساس قانون و فراخوان های مالیات بر ارزش افزوده مشمول این نظام مالیاتی هستند، مکلفاند مالیات و عوارض متعلق به کالاها و خدمات مشمول را از مصرف کننده دریافت کنند و مطابق مقررات با سازمان امور مالیاتی تسویه کنند.
چرا در همه واحدهای عرضه غذا وضعیت یکسان نیست؟
موحدی بکنظر با اشاره به تکلیف قانونی واحدهای مشمول گفت: واحدهایی که بر اساس فراخوان ها و مقررات مربوط مشمول نظام مالیات بر ارزش افزوده شده اند، مکلفاند مالیات و عوارض متعلق را از خریدار دریافت کنند.
بنابراین، برای واحدی که مشمول مالیات بر ارزش افزوده است، صرف اینکه مشتری غذا را داخل رستوران مصرف کند، آن را به صورت بیرون بر تحویل بگیرد یا غذا با پیک برای او ارسال شود، به خودی خود موجب تغییر نرخ مالیات آن کالا یا خدمت نمی شود.
البته وضعیت «مشمول بودن» یک واحد صنفی باید بر اساس نوع فعالیت، فراخوان های مالیات بر ارزش افزوده و سایر شرایط قانونی آن بررسی شود. همچنین از ابتدای دی ماه ۱۴۰۴ و با اجرای فراخوان یازدهم مالیات بر ارزش افزوده، دامنه مشمولیت برخی صاحبان مشاغل گسترش یافته و عرضه کالا و خدمات از طریق اشخاص ثالث و سازوکارهایی مانند به هم رسانی نیز می تواند در تعیین مشمولیت مؤدی مؤثر باشد.
به گفته او، اگر یک واحد صنفی مشمول مالیات بر ارزش افزوده باشد، موظف است مالیات و عوارض متعلق به فروش را مطابق قانون در صورتحساب منظور و از خریدار وصول کند.
مالیات فقط برای خوردن غذا داخل رستوران نیست
یکی از سؤال های رایج این است که آیا مالیات بر ارزش افزوده فقط زمانی دریافت می شود که مشتری داخل رستوران غذا بخورد؟
سخنگوی سازمان امور مالیاتی در پاسخ به این موضوع توضیح داد که برای واحدی که بر اساس مقررات مشمول مالیات بر ارزش افزوده شده است، اصل تکلیف مالیاتی به این بستگی ندارد که غذا در محل رستوران مصرف شود یا به صورت بیرون بر تحویل مشتری شود.
بنابراین، بیرون بر بودن سفارش یا ارسال غذا با پیک، به خودی خود موجب حذف مالیات بر ارزش افزوده نمی شود.
البته در سفارش هایی که از طریق پلتفرم های اینترنتی انجام می شود، باید میان مالیات متعلق به کالا یا خدمت عرضه شده و سایر اجزای احتمالی صورتحساب، مانند خدمات یا کارمزدهای پلتفرم، تفکیک قائل شد و هر بخش مطابق مقررات مربوط به خود محاسبه شود.
مالیات غذای رستوران چقدر است؟
موحدی بکنظر در ادامه گفت: نرخ عمومی مالیات و عوارض ارزش افزوده در سال ۱۴۰۵ برای کالاها و خدمات مشمول موضوع ماده ۷ قانون مالیات بر ارزش افزوده، ۱۰ درصد است؛ مگر در مواردی که قانون برای کالایی معافیت یا نرخ خاصی پیش بینی کرده باشد.
به همین دلیل، غذای عرضه شده توسط رستوران یا واحد عرضه غذای مشمول، در صورتی که مشمول نرخ عمومی باشد، با نرخ ۱۰ درصد مالیات و عوارض ارزش افزوده محاسبه می شود.
با این حال، نکته مهم این است که همه اقلامی که در یک رستوران یا همراه یک سفارش غذا عرضه می شوند، الزاماً مشمول یک نرخ نیستند و قانون برای بعضی کالاها نرخ خاص یا معافیت مقرر کرده است.
چرا روی غذا و نوشابه نرخ مالیات یکسان نیست؟
بخش دیگری از موضوع به نرخ مالیات کالاهای مختلف مربوط می شود. به گفته موحدی بکنظر، همه اقلام موجود در یک سفارش غذایی الزاماً نرخ مالیات بر ارزش افزوده یکسانی ندارند.
او توضیح داد: در حالی که نرخ عمومی مالیات و عوارض ارزش افزوده در سال ۱۴۰۵، ۱۰ درصد است، قانون برای برخی کالاهای خاص نرخ های متفاوتی در نظر گرفته است.
یکی از مهم ترین نمونه ها، نوشابه های قندی گازدار و بدون گاز موضوع بند «پ» ماده ۲۶ قانون مالیات بر ارزش افزوده است. بر اساس این حکم قانونی، نوشابه های قندی گازدار و بدون گاز و سایر کالاهای آسیب رسان به سلامتِ مشمول این بند، در صورت تولید داخل، مشمول مالیات و عوارض با نرخ ۱۶ درصد و در صورت واردات، مشمول نرخ ۳۶ درصد هستند.
بنابراین، ممکن است در یک صورتحساب رستوران، غذای مشمول نرخ عمومی با نرخ ۱۰ درصد محاسبه شود، در حالی که نوشابه قندی مشمول حکم ماده ۲۶ با نرخ قانونی خاص خود محاسبه شود.
البته نرخ دقیق قابل اعمال به هر کالا باید بر اساس عنوان، ماهیت و طبقه بندی قانونی همان کالا و مقررات معتبر در زمان فروش تعیین شود.
ماست و سبزی خوردن هم مالیات دارد؟
یکی دیگر از نکات مهم، تفاوت میان غذای آماده رستورانی و برخی کالاهای غذایی است که قانون آنها را صراحتاً از مالیات و عوارض ارزش افزوده معاف کرده است.
موحدی بکنظر در این زمینه توضیح داد که قانون مالیات بر ارزش افزوده، «شیر، پنیر و ماست» را صراحتاً در زمره کالاهای معاف قرار داده است. بنابراین، عرضه ماست به عنوان کالایی که مشمول عنوان قانونی «ماست» باشد، از مالیات و عوارض ارزش افزوده معاف است و نباید بابت خود این کالای معاف، از مصرف کننده مالیات بر ارزش افزوده دریافت شود.
وی افزود: سبزی نیز در صورتی که در قالب محصول کشاورزی فرآوری نشده عرضه شود، مشمول معافیت مقرر در ماده ۹ قانون مالیات بر ارزش افزوده است.
در قانون حتی برخی عملیات مانند پاک کردن، شستوشو، تمیزکاری، تفکیک و بستهبندی محصول کشاورزی نیز به خودی خود «فرآوری» محسوب نشدهاند. بنابراین، صرف شسته یا بستهبندی شدن سبزی الزاماً موجب خروج آن از عنوان محصول کشاورزی فرآورینشده نمیشود.
با این حال، اگر مواد اولیه معاف در قالب یک محصول غذایی جدید یا ترکیبی عرضه شوند، وضعیت مالیاتی محصول نهایی باید جداگانه و با توجه به ماهیت و طبقهبندی قانونی آن بررسی شود.
سالاد رستوران مالیات دارد یا نه؟
ماجرای سالاد به همین دلیل کمی متفاوت است و نمیتوان درباره همه انواع سالاد یک حکم واحد صادر کرد.
به گفته سخنگوی سازمان امور مالیاتی، باید میان عرضه یک محصول کشاورزی فرآوری نشده، مانند سبزی، و عرضه یک محصول غذایی آماده و ترکیبی تفاوت قائل شد.
اینکه برخی مواد اولیه یک سالاد، مانند سبزیجات فرآوری نشده، به موجب قانون از مالیات بر ارزش افزوده معاف هستند، لزوماً به این معنا نیست که هر نوع سالاد آماده شده در رستوران نیز مشمول همان معافیت باشد.
در محصولاتی مانند سالاد، نوع محصول نهایی، ترکیبات آن، نحوه تهیه و عنوان و طبقه بندی قانونی کالا اهمیت دارد و وضعیت مالیاتی باید بر اساس مشخصات همان محصول تعیین شود.
بنابراین، نمی توان بدون مشخص بودن نوع سالاد و نحوه عرضه آن، درباره مشمول یا معاف بودن همه انواع سالاد یک حکم کلی صادر کرد.
اگر رستوران از کالای معاف مالیات بگیرد چه میشود؟
موحدی بکنظر در ادامه تأکید کرد که رستوران داران و سایر واحدهای عرضه غذا باید هنگام محاسبه مالیات بر ارزش افزوده، نوع کالا و نرخ یا معافیت قانونی مربوط به هر قلم را به دقت در نظر بگیرند.
به گفته او، ممکن است در عمل به دلیل بی اطلاعی یا آشنا نبودن برخی فعالان اقتصادی با جزئیات مقررات، برای کالایی که معاف است مالیات مطالبه شود یا کالایی با نرخ نادرست در صورتحساب درج شود.
این موضوع از آن جهت اهمیت دارد که دریافت مالیات و عوارض از کالاها و خدماتی که قانون آنها را معاف کرده، مجاز نیست و قانون نیز برای دریافت مالیات از کالاها و خدمات معاف ضمانت اجرا پیشبینی کرده است.
بنابراین، اینکه در یک صورتحساب رستوران برای غذا، نوشابه، سالاد، ماست یا سایر اقلام ردیف مالیات بر ارزش افزوده دیده می شود، به این معنا نیست که همه این اقلام الزاماً باید با یک نرخ مالیاتی محاسبه شوند.
مشتری به چه چیزی در فاکتور توجه کند؟
در نهایت، مصرف کننده باید بداند که مالیات بر ارزش افزوده رستوران صرفاً به «داخل رستوران غذا خوردن» مربوط نیست. نخست باید مشخص شود واحد عرضه کننده بر اساس مقررات مشمول نظام مالیات بر ارزش افزوده هست یا خیر و سپس ماهیت هر کالا یا خدمت موجود در صورتحساب مورد توجه قرار گیرد.
در سال ۱۴۰۵ نرخ عمومی مالیات و عوارض ارزش افزوده برای کالاها و خدمات مشمول، ۱۰ درصد است؛ اما برخی کالاها مانند نوشابه های قندی موضوع ماده ۲۶ دارای نرخ های خاص هستند و برخی کالاها مانند ماست یا محصولات کشاورزی فرآوری نشده نیز در صورت انطباق با عناوین مقرر در قانون، از مالیات و عوارض ارزش افزوده معاف اند.
از این رو، مشاهده نرخ های متفاوت در یک صورتحساب لزوماً به معنای اشتباه بودن صورتحساب نیست؛ همان طور که درج یک نرخ واحد برای تمام اقلام نیز لزوماً به معنای صحیح بودن محاسبه مالیات نخواهد بود. آنچه ملاک است، وضعیت قانونی عرضه کننده و حکم مالیاتی هر کالا یا خدمت است.
-
ویدئو/نگاهی به دکوراسیون شیک و چیدمان امروزی خونه مجردی نفیسه روشن / از مبلمان سلطنتی فیروزهای تا فرش فیروزهای و آشپزخانه مدرن
ارسال نظر