نفت ۱۱۰ دلاری؛ همکاری راهبردی یمن و چین بازار انرژی را تکان داد
قیمت نفت برنت با جهشی حدود ۹ درصدی از ۱۰۰ دلار به بیش از ۱۰۹ دلار رسید؛ تحولات یمن و موضع چین از مهم ترین عوامل شکل گیری نفت ۱۱۰ دلاری عنوان می شوند.
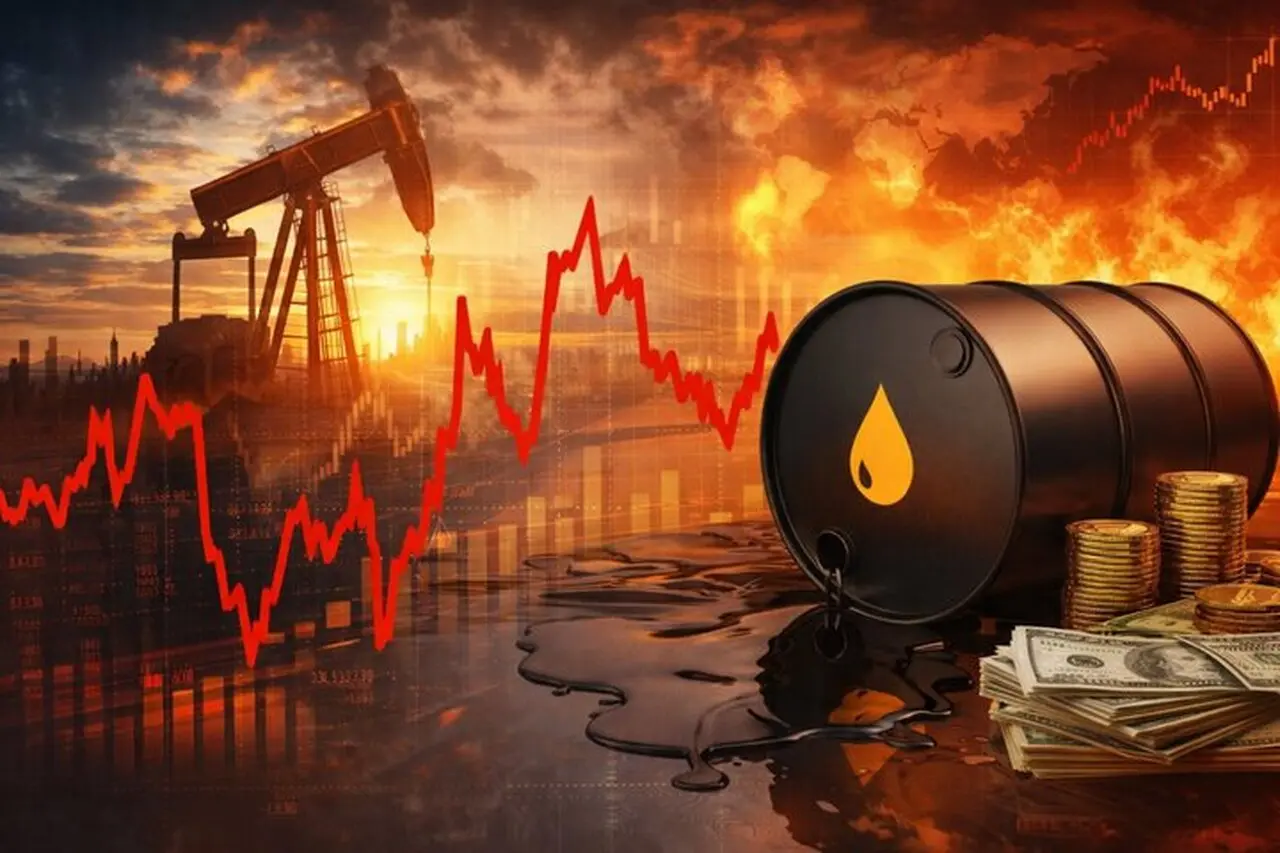
نفت ۱۱۰ دلاری؛ محصول مشترک یمن و چین
قیمت نفت برنت در روز پنجشنبه مسیر صعودی کم سابقه ای را طی کرد و از حدود ۱۰۰ دلار
بازار نفت در آستانه یک شوک تازه
برای ارزیابی وضعیت کنونی بازار نفت، باید مجموعه ای از متغیرهای اثرگذار را در کنار یکدیگر دید. کارشناسان انرژی معتقدند مسئله اصلی فقط کاهش عرضه نیست، بلکه کاهش حاشیه امنیت بازار
از سوی دیگر، حملات اوکراین به تاسیسات پالایشی روسیه، محدودیت عرضه فرآورده های نفتی را افزایش داده و کاهش تولید کشورهای خلیج فارس نیز هنوز به طور کامل جبران نشده است.
طبق تازه ترین گزارش آژانس بین المللی انرژی، تولید جهانی نفت در ماه اوت روزانه ۱.۶ میلیون بشکه کاهش داشته است. همچنین بیش از ۱۰ میلیون بشکه در روز از ظرفیت تولید خلیج فارس همچنان خارج از مدار بوده است. ذخایر جهانی نیز افت محسوسی را تجربه کرده اند؛ موجودی قابل مشاهده نفت در ماه اوت ۹۵ میلیون بشکه کمتر شد و مجموع کاهش ذخایر از آغاز جنگ به ۵۰۷ میلیون بشکه رسید.
در چنین شرایطی، بازار دیگر مانند گذشته ذخایر بالا و ظرفیت مازاد کافی برای جذب شوک ندارد. به همین دلیل، ترس از کمبود نفت
در سمت تقاضا نیز چین، پس از کاهش قابل توجه خرید نفت خام در سه ماهه دوم، طی دو ماه اخیر واردات خود را افزایش داده است. بازگشت چین به بازار در زمانی رخ داده که اختلال های عرضه همچنان ادامه دارد؛ بنابراین تاثیر این افزایش خرید بر قیمت ها بیشتر از دوره ای است که ذخایر و ظرفیت مازاد در سطح بالاتری قرار داشت.
در مجموع، ترکیب ریسک در تنگه های هرمز و باب المندب، کاهش تولید و پالایش روسیه، افت ذخایر جهانی و تغییر رفتار خرید چین می تواند رسیدن نفت به محدوده ۱۰۰ دلار را توضیح دهد. با این حال، ثبت قیمت ۱۰۹ دلاری

صادرات نفت عربستان در معرض تهدید
اهمیت تحولات یمن برای بازار نفت تنها به جنبه نظامی آن محدود نمی شود. شکست نیروهای وابسته به دولت مورد حمایت عربستان سعودی و گسترش قلمرو تحت کنترل انصارالله در اطراف باب المندب، خطرهای امنیتی در یکی از مسیرهای مهم تجارت دریایی منطقه را افزایش داده است. این وضعیت زمانی حساس تر می شود که تنگه هرمز نیز با محدودیت و اختلال روبه رو است.
در وضعیت عادی، کشورهای صادرکننده نفت خلیج فارس می توانستند بخشی از مشکلات تنگه هرمز را از طریق مسیرهای جایگزین، از جمله خطوط لوله منتهی به باب المندب، جبران کنند. اکنون اما بخشی از این ظرفیت برای کشورهایی مانند عربستان سعودی از دسترس خارج شده یا در معرض تهدید انصارالله یمن قرار دارد.
قرار گرفتن هم زمان دو گلوگاه اصلی حمل و نقل دریایی در وضعیت پرریسک، امکان جایگزینی جریان نفت خلیج فارس را کاهش داده است. این مسئله برای عربستان اهمیت بیشتری دارد؛ زیرا این کشور در ماه های گذشته، با استفاده از مسیرهای جایگزین، بخش قابل توجهی از صادرات خود را در شرایط محدودیت تنگه هرمز حفظ کرده بود. افزایش ناامنی در باب المندب می تواند بخشی از همین ظرفیت جایگزین را از بازار جهانی حذف کند.
از این رو، تحولات یمن مستقیما وارد محاسبات بازار نفت شده و بخشی از رشد اخیر قیمت را می توان ناشی از افزایش ریسک ژئوپلیتیکی باب المندب
محدودیت تنگه هرمز ادامه دارد
بررسی های موسسات معتبر انرژی، از جمله کپلر، نشان می دهد برخلاف ادعاهای دونالد ترامپ، شمار کشتی هایی که از تنگه هرمز عبور می کنند به حدود ۶ تا ۷ فروند رسیده است. این رقم پیش از جنگ ایران بین ۱۴۰ تا ۱۵۰ فروند بود. بنابراین بسته ماندن یا محدودیت شدید در این گذرگاه، اختلال مهمی در یکی از اصلی ترین مسیرهای انتقال نفت و فرآورده های خلیج فارس ایجاد کرده است.
اهمیت تنگه هرمز فقط به حجم نفت عبوری از آن مربوط نیست؛ مسئله مهم تر، کاهش اطمینان پذیری عرضه است. حتی اگر بخشی از صادرات از طریق خط لوله یا مسیرهای دریایی جایگزین ادامه یابد، این مسیرها ظرفیت نامحدود ندارند و نمی توانند در کوتاه مدت تمام جریان از دست رفته را جبران کنند.
به همین دلیل، بازار نفت حتی پیش از شکل گیری کمبود فیزیکی گسترده واکنش نشان می دهد. معامله گران احتمال اختلال در عرضه آینده را از هم اکنون در قیمت های جاری لحاظ می کنند.
چین دیگر نقش ترمز بازار نفت را ندارد
کارشناسان انرژی بر این باورند که اگر اختلال در عرضه تنها عامل موجود بود، افزایش قیمت نفت احتمالا تا این اندازه تداوم پیدا نمی کرد. در کنار محدودیت های عرضه، رفتار چین در بازار نفت نیز به متغیری تعیین کننده تبدیل شده است. چین بزرگ ترین واردکننده نفت خام جهان است و تغییر در میزان خرید این کشور می تواند شوک های بازار جهانی را کاهش دهد یا شدت ببخشد.
چین در ماه های گذشته ابتدا با کاهش خرید، فشار قیمتی بازار را پایین آورد، اما اکنون روندی معکوس را در پیش گرفته است. واردات نفت خام این کشور در سه ماهه نخست ۲۰۲۶ به طور میانگین حدود ۴۹ میلیون تن در ماه بود؛ این مقدار در سه ماهه دوم به حدود ۳۳.۶ میلیون تن رسید. واردات ماه ژوئن نیز با ثبت ۲۹.۳ میلیون تن، حدود ۴۱ درصد کمتر از مدت مشابه سال گذشته بود.
کاهش خرید چین در آن مقطع، بخشی از فشار تقاضا را از بازار جهانی حذف کرد و در نتیجه اثر اختلال های عرضه تا اندازه ای خنثی شد. اما از ماه ژوئن، جهت حرکت تغییر کرده است. واردات نفت خام چین در ژوئیه به ۳۵.۷ میلیون تن و در اوت به ۳۷.۹ میلیون تن افزایش یافت. به این ترتیب، خرید ماه اوت نزدیک به ۳۰ درصد بالاتر از پایین ترین سطح ثبت شده در ژوئن قرار گرفت.
البته افزایش واردات را نمی توان به معنای بازگشت کامل تقاضای نفت چین دانست. بخشی از این خریدها ممکن است برای بازسازی ذخایر، افزایش موجودی پالایشگاه ها یا تولید فرآورده های صادراتی انجام شده باشد. با این حال، در بازار فیزیکی نفت، این تفاوت در کوتاه مدت چندان تعیین کننده نیست؛ زیرا نفتی که برای ذخیره سازی خریداری می شود نیز باید از بازار جهانی تامین شود.
بنابراین چین از جایگاه ضربه گیر تقاضا
-
فیلم/نگاهی به چیدمان منزل شیک و ایرانیپسند مرجانه گلچین، بازیگر سریال «بامداد خُمار» / از مبلمان سلطنتی و مدرن و اتاق افتخار آفرینی تا لوسترهای مُدرن
ارسال نظر