مالیاتستانی هوشمند؛ تمرکز سازمان مالیاتی بر شناسایی فرارهای بزرگ
اقتصادی رکنا: سازمان امور مالیاتی با هدف کاهش فشار بر فعالان اقتصادی و صاحبان مشاغل، برنامههای خود را بر توسعه نظام مالیاتستانی هوشمند، شناسایی مؤدیان پرریسک و مقابله با شرکتهای صوری متمرکز کرده است؛ رویکردی که قرار است ضمن تأمین درآمدهای پیشبینیشده دولت، از تحمیل هزینههای اضافی به کسبوکارها جلوگیری کند.
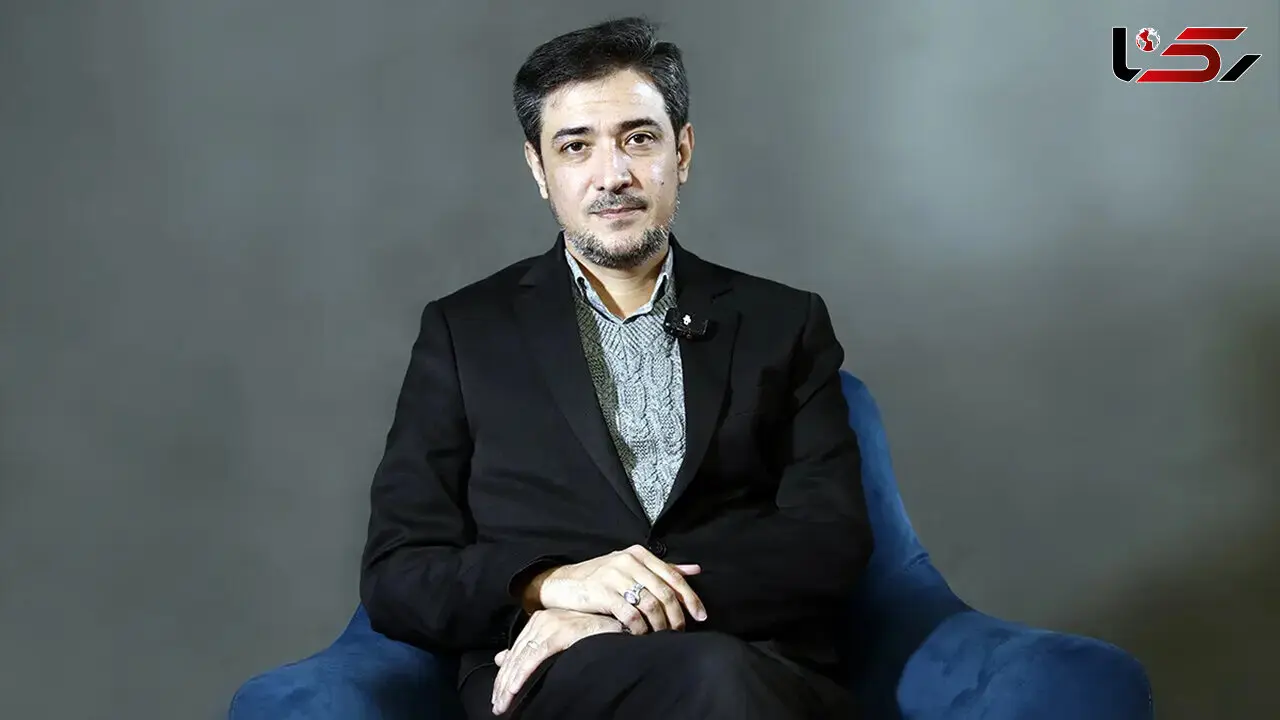
به گزارش خبرنگار اقتصادی رکنا، مهدی موحدی، سخنگوی سازمان امور مالیاتی کشور امروز در جمع خبرنگاران با اشاره به ضرورت اصلاح شیوههای تأمین منابع عمومی دولت اظهار کرد: کاهش وابستگی بودجه به درآمدهای نفتی و تقویت درآمدهای مالیاتی از جمله سیاستهایی است که در سالهای اخیر مورد توجه قرار گرفته است.
وی با اشاره به پیشبینی درآمد مالیاتی حدود ۲ هزار و ۸۲۰ همتی در بودجه سال ۱۴۰۵، تأکید کرد که تحقق این رقم باید با اتخاذ روشهایی انجام شود که کمترین تأثیر منفی را بر فعالیتهای اقتصادی داشته باشد.
به گفته موحدی، سیاست سازمان امور مالیاتی صرفاً افزایش میزان وصولیها نیست، بلکه تلاش میشود با استفاده از ابزارهای اطلاعاتی و روشهای جدید نظارتی، فرارهای مالیاتی شناسایی شده و سهم بیشتری از درآمدهای مورد نیاز کشور از محل فعالیتهای غیرشفاف و پروندههای بزرگ تأمین شود.
سامانه مؤدیان؛ محور تحول در فرآیند مالیاتستانی
سخنگوی سازمان امور مالیاتی، توسعه سامانه مؤدیان و صدور صورتحسابهای الکترونیکی را از مهمترین اقدامات این سازمان برای شفافسازی مبادلات اقتصادی دانست.
بر اساس این سازوکار، اطلاعات مربوط به خرید و فروش فعالان اقتصادی در سامانه ثبت میشود و دادههای موجود در کارپوشه خریداران و فروشندگان میتواند مبنای محاسبه و بررسی مالیات قرار گیرد.
موحدی توضیح داد که ثبت کامل اطلاعات معاملاتی از سوی مؤدیان، نیاز به مراجعه حضوری و ارتباط مستقیم با مأموران مالیاتی را کاهش میدهد. در چنین شرایطی، رسیدگیهای تکمیلی عمدتاً به مواردی محدود خواهد شد که اطلاعات معاملاتی به شکل الکترونیکی ثبت نشده باشد.
وی همچنین از مؤدیان مشمول مالیات بر ارزش افزوده خواست تکالیف مربوط به صدور و ثبت صورتحسابهای الکترونیکی را بهطور کامل انجام دهند؛ چراکه این اقدام میتواند روند نهایی شدن مالیات و همچنین بازپرداخت مبالغ قابل استرداد را سرعت ببخشد.
مقابله با شرکتهای صوری و فرار مالیاتی
موحدی در بخش دیگری از سخنان خود به برنامههای مقابله با فرار مالیاتی اشاره کرد و گفت: شناسایی شرکتهای صوری و استفاده از سازوکارهای افشای داوطلبانه از جمله محورهای مورد پیگیری سازمان است.
وی افزود: طراحی ابزارهای تحلیل ریسک و بررسی الگوهای فعالیت صادرکنندگان صورتحسابهای الکترونیکی، امکان شناسایی رفتارهای مشکوک را افزایش میدهد و میتواند در کاهش شکاف مالیات بر ارزش افزوده مؤثر باشد.
به گفته سخنگوی سازمان امور مالیاتی، ظرفیتهای قانونی تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم نیز در کنار اطلاعات اقتصادی موجود، برای تعیین مالیات صاحبان مشاغل مورد استفاده قرار میگیرد.
تعیین مالیات مشاغل بر پایه اطلاعات اقتصادی
وی درباره مبنای تعیین مالیات مقطوع صاحبان مشاغل توضیح داد: اطلاعاتی همچون میزان فروش، گردش حسابهای تجاری، تراکنشهای دستگاههای کارتخوان متصل به حسابهای تجاری، چکهای انتقالی، دادههای سامانه معاملات فصلی و تراکنشهای مشکوک به فعالیت تجاری در اختیار سازمان قرار دارد.
این اطلاعات امکان ارزیابی دقیقتر فعالیت اقتصادی مؤدیان و تعیین مالیات مقطوع بر اساس دادههای موجود را فراهم میکند.
موحدی با اشاره به نقش تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، از صاحبان مشاغل خواست در مهلت تعیینشده نسبت به تکمیل و ارسال فرم مربوط اقدام کنند. بر اساس اعلام وی، آخرین فرصت ارسال این فرم شنبه ۳۰ آبانماه ۱۴۰۵ است.
افزایش درآمد مالیاتی بدون تغییر نرخها
سخنگوی سازمان امور مالیاتی همچنین تأکید کرد که سیاست این مجموعه بر افزایش قابل توجه نرخهای مالیاتی یا تحمیل فشار مضاعف به فعالان اقتصادی استوار نیست.
وی با اشاره به عملکرد مالیات بر ارزش افزوده در سال ۱۴۰۵ اظهار کرد: افزایش درآمدهای وصولی در این بخش بدون افزایش نرخ مالیاتی و با اتکا به ظرفیت سامانهها و اطلاعات موجود محقق شده است.
موحدی در پایان خاطرنشان کرد که استفاده از ظرفیت تبصره ماده ۱۰۰ میتواند هزینه و زمان رسیدگی مالیاتی برای صاحبان مشاغل را کاهش دهد و در مقابل، فرصت بیشتری برای سازمان امور مالیاتی ایجاد کند تا منابع و توان کارشناسی خود را به پروندههای کلان، فرارهای مالیاتی و تخلفات اقتصادی اختصاص دهد.
-
فیلم انفجار مهیب ۲ سوپر نفتکش متخلف در تنگه هرمز
ارسال نظر