رکنا گزارش می دهد
خانهدارنشدن میلیونی در ایران؛ ۳.۵ میلیون خانوار شهری مستأجرند/ اجاره بها گلوی طبقه متوسط را می فشارد/ فقر مسکن به دهک هفتم رسید
اجتماعی رکنا:حدود ۳.۵ میلیون خانوار شهری در سال ۱۴۰۴ مستأجر بودهاند؛ اما بخش نگرانکننده ماجرا فقط تعداد مستأجران نیست. آمار مرکز آمار نشان میدهد اجارهنشینی در دهک هفتم، یعنی گروهی از خانوارهای طبقه متوسط رو به بالا، از ۱۳۹ خانوار در هر هزار خانوار در سال ۱۴۰۳ به ۱۶۴ خانوار در سال ۱۴۰۴ رسیده است؛ نشانهای از اینکه حتی درآمدهای متوسط و بالاتر نیز دیگر تضمینی برای دسترسی به مسکن ملکی نیستند.
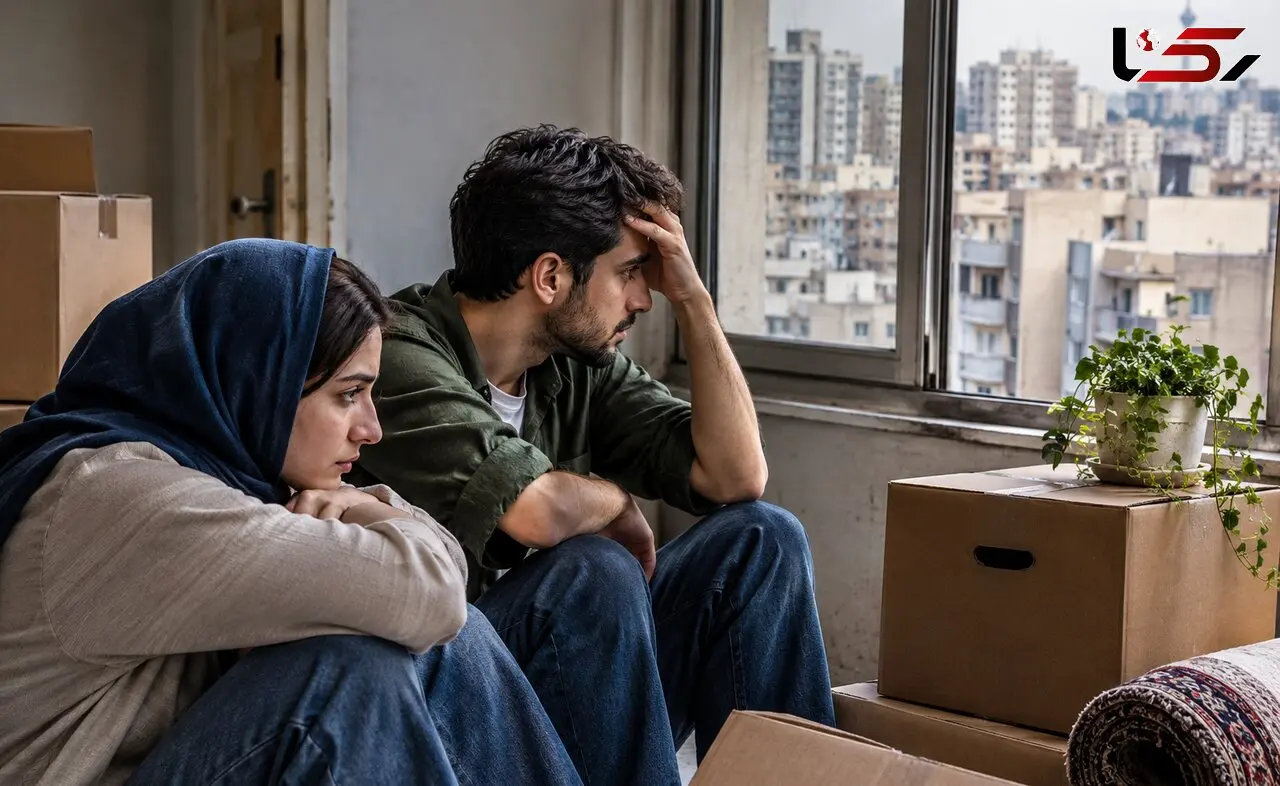
به گزارش خبرنگار اجتماعی رکنا، بحران مسکن در ایران را دیگر نمیتوان صرفاً با تعداد خانههای ساختهشده، قیمت هر مترمربع یا شمار مستأجران توضیح داد. مسئله اصلی این است که مسکن به هزینهای تبدیل شده که بخش بزرگی از درآمد خانوار را پیش از آنکه صرف زندگی شود، به خود اختصاص میدهد. برای میلیونها خانوار، داشتن یک سرپناه متناسب با درآمد، دیگر یک انتخاب معمولی نیست؛ مسئلهای است که سایر تصمیمهای اقتصادی و حتی کیفیت زندگی را تعیین میکند.
این وضعیت بهویژه برای طبقه متوسط معنای متفاوتی دارد. خانوادهای که درآمدی ثابت دارد، شاغل است، تحصیل کرده و از نظر آماری ممکن است در گروه خانوارهای فقیر قرار نگیرد، اما وقتی بخش عمده درآمدش صرف اجاره و هزینههای مرتبط با مسکن میشود، عملاً با نوعی فقر روبهروست که در محاسبات معمول درآمدی بهسادگی دیده نمیشود: فقر مسکن.
دادههای گزارش بودجه خانوار مرکز آمار ایران تصویری از ابعاد این مسئله ارائه میکند. در سال ۱۴۰۴ حدود ۳.۵ میلیون خانوار شهری مستأجر بودهاند؛ جمعیتی نزدیک به ۱۱ میلیون نفر. اهمیت این آمار فقط در تعداد مستأجران نیست؛ ترکیب درآمدی آنها نیز پیام مهمی دارد. بیشترین افزایش اجارهنشینی در دهک هفتم ثبت شده است؛ دهکی که در محدوده طبقه متوسط رو به بالا قرار میگیرد.
در سال ۱۴۰۳ از هر هزار خانوار دهک هفتم، حدود ۱۳۹ خانوار مستأجر بودند؛ این تعداد در سال ۱۴۰۴ به ۱۶۴ خانوار رسیده است. به بیان دیگر، در فاصله یک سال، سهم اجارهنشینی در این دهک افزایش پیدا کرده است. این تغییر نشان میدهد مسئله مسکن دیگر صرفاً به خانوارهای کمدرآمد محدود نیست و حتی گروههایی که درآمد بالاتری از بخش بزرگی از جامعه دارند نیز برای تأمین مسکن ملکی با مانع جدی مواجهاند.
مسکن چگونه به رقیب سایر نیازهای زندگی تبدیل شد؟
برای درک فشار واقعی مسکن باید به ترکیب هزینههای خانوار نگاه کرد. وقتی بخش بزرگی از درآمد صرف اجاره، نگهداری خانه، انرژی و هزینههای مرتبط با سرپناه میشود، سایر نیازها ناگزیر در اولویتهای بعدی قرار میگیرند. در چنین شرایطی، خانوار ممکن است همچنان شاغل باشد و درآمد ماهانه دریافت کند، اما برای درمان، آموزش باکیفیت، تغذیه مناسب، تفریح و پسانداز با محدودیت روبهرو شود.
این وضعیت را نمیتوان فقط کاهش قدرت خرید نامید. در واقع، مسکن به رقیب مستقیم نیازهای دیگر تبدیل شده است. هر افزایش اجارهبها میتواند به معنای حذف یک هزینه دیگر از زندگی باشد؛ کاهش مراجعه به پزشک، چشمپوشی از کلاس آموزشی فرزند، حذف سفر و تفریح یا به تعویق انداختن خریدهای ضروری.
در این میان، مسئله فقط مقدار پولی نیست که به صاحبخانه پرداخت میشود؛ بلکه هزینه فرصت آن نیز اهمیت دارد. پولی که میتوانست صرف ارتقای کیفیت زندگی، سرمایهگذاری در آینده فرزندان یا ایجاد پسانداز اضطراری شود، به هزینهای تکرارشونده و غیرقابل اجتناب اختصاص پیدا میکند.
فقر مسکن؛ محرومیت از انتخاب
یکی از ابعاد کمتر دیدهشده بحران مسکن، محدود شدن قدرت انتخاب خانوار است. مستأجران بسیاری دیگر بر اساس نیازهای واقعی خود خانه انتخاب نمیکنند؛ بلکه درآمدشان تعیین میکند کجا زندگی کنند، چه متراژی داشته باشند و چه امکاناتی را کنار بگذارند.
نزدیکی به محل کار، دسترسی به مدرسه مناسب، حملونقل عمومی، مراکز درمانی و حتی امنیت محله ممکن است در برابر مبلغ اجارهبها به اولویتهای درجه دوم تبدیل شود. خانوادهای که توان پرداخت اجاره در محله محل سکونت قبلی خود را ندارد، ناچار به جابهجایی میشود؛ جابهجاییای که گاهی هزینه رفتوآمد، زمان تلفشده و فشار روانی بیشتری به همراه دارد.
برای خانوادههای دارای فرزند، این جابهجاییها میتواند به تغییر مدرسه، گسست روابط اجتماعی و از دست رفتن شبکه حمایتی محله منجر شود. بنابراین فقر مسکن فقط به کیفیت ساختمان یا متراژ خانه مربوط نیست؛ به کیفیت دسترسی افراد به فرصتهای زندگی نیز ارتباط دارد.
اجارهنشینی؛ ناامنی اقتصادی و فرسایش روانی
خانه برای خانواده فقط محل خواب و استراحت نیست؛ محل شکلگیری احساس امنیت و ثبات است. اما برای مستأجری که هر سال با احتمال افزایش شدید اجاره یا تمدید نشدن قرارداد مواجه است، خانه به فضایی موقت تبدیل میشود.
این نااطمینانی، امکان برنامهریزی را از خانواده میگیرد. تصمیم برای فرزندآوری، تغییر شغل، ادامه تحصیل، خرید لوازم ضروری یا حتی پسانداز بلندمدت تحت تأثیر نگرانی از هزینه مسکن قرار میگیرد. در برخی خانوادهها، فشار مالی ناشی از اجاره به اختلافات خانوادگی، اضطراب و احساس ناکامی نیز دامن میزند.
از سوی دیگر، مستأجران برخلاف مالکان از افزایش ارزش ملک منتفع نمیشوند. آنها هزینهای مستمر برای حفظ محل سکونت میپردازند، اما این پرداختها به ایجاد دارایی برای خودشان منجر نمیشود. در نتیجه، خانوار ممکن است سالها کار کند و اجاره بپردازد، بیآنکه از نظر دارایی و امنیت اقتصادی پیشرفت متناسبی داشته باشد.
وقتی مسکن بخش بزرگی از اقتصاد خانواده را تصاحب میکند
در چنین شرایطی، حتی افزایش حقوق نیز لزوماً به بهبود زندگی منجر نمیشود. اگر رشد هزینه اجاره و مسکن از افزایش درآمد خانوار پیشی بگیرد، افزایش دستمزد عملاً صرف جبران هزینه سرپناه خواهد شد. به همین دلیل است که بسیاری از حقوقبگیران با وجود اشتغال تماموقت، احساس میکنند درآمدشان دیگر پاسخگوی یک زندگی معمولی نیست.
این مسئله در طبقه متوسط پیامد دیگری هم دارد: تضعیف امکان تحرک اجتماعی. طبقه متوسط برای حفظ موقعیت اقتصادی خود به امکان پسانداز، سرمایهگذاری در آموزش فرزندان و برخورداری از حداقلی از رفاه نیاز دارد. اما وقتی مسکن این منابع را جذب میکند، فرصت بازتولید موقعیت اقتصادی خانواده نیز محدود میشود.
در واقع، فقر مسکن فقط به معنای نداشتن خانه ملکی نیست؛ ممکن است فرد صاحب شغل و درآمد باشد، اما نتواند مسکنی متناسب با نیازهای خانوادگی و توان مالی خود تأمین کند، ناچار به سکونت در خانه نامناسب شود یا برای پرداخت هزینه سرپناه از سایر نیازهای اساسی چشم بپوشد.
مسئله سیاستگذاری؛ ساخت خانه کافی نیست
ابعاد این بحران نشان میدهد سیاست مسکن را نمیتوان فقط با آمار ساخت واحدهای جدید ارزیابی کرد. پرسش اساسی این است که چه تعداد از این واحدها با توان پرداخت خانوارهای حقوقبگیر و طبقه متوسط تناسب دارند؟ چه سهمی از خانوارها به مسکن اجارهای پایدار و قابلپرداخت دسترسی دارند؟ و چه سیاستی قرار است مانع از آن شود که هزینه سرپناه، بخش عمده درآمد ماهانه مردم را ببلعد؟
سیاستهای حمایتی نیز اگر صرفاً به پرداخت وام یا افزایش تسهیلات محدود شوند، بدون توجه به نسبت قیمت مسکن و اجاره با درآمد خانوار، ممکن است نتوانند مسئله را حل کنند. بازار اجاره به سازوکارهای حمایتی پایدار، عرضه مسکن متناسب با توان مالی خانوارها، امنیت قراردادهای اجاره و نظام اطلاعاتی شفاف نیاز دارد.
آمار افزایش اجارهنشینی در دهک هفتم باید فراتر از یک تغییر در الگوی مالکیت خوانده شود. این داده نشانهای از آن است که درآمد متوسط نیز دیگر تضمینکننده دسترسی به مسکن مناسب نیست.
در نهایت، مسئله این نیست که چند خانوار مستأجرند؛ مسئله این است که چند خانوار پس از پرداخت هزینه خانه، هنوز امکان یک زندگی متعارف را دارند. وقتی داشتن سرپناه به قیمت محرومیت از درمان، آموزش، تغذیه مناسب و امنیت روانی تمام میشود، با فقر مسکن روبهرو هستیم؛ حتی اگر خانوار در طبقه متوسط درآمدی طبقهبندی شده باشد.
-
بازگشت یکی از محبوب ترین نقشه های تاریخ کالاف به نسخه موبایل
ارسال نظر