خرید نقدی خودرو در شرایط جنگی بهتر است یا اقساطی؟ + مزایا و ریسکهای هر روش
اقتصادی رکنا: با افزایش نااطمینانیهای اقتصادی و نگرانی از تشدید تنشهای منطقهای، تصمیمگیری برای خرید خودرو دشوارتر شده است. در چنین شرایطی، خریداران باید میان پرداخت نقدی و خرید اقساطی، روشی را انتخاب کنند که با وضعیت مالی، نیازها و میزان ریسکپذیری آنها سازگارتر باشد.
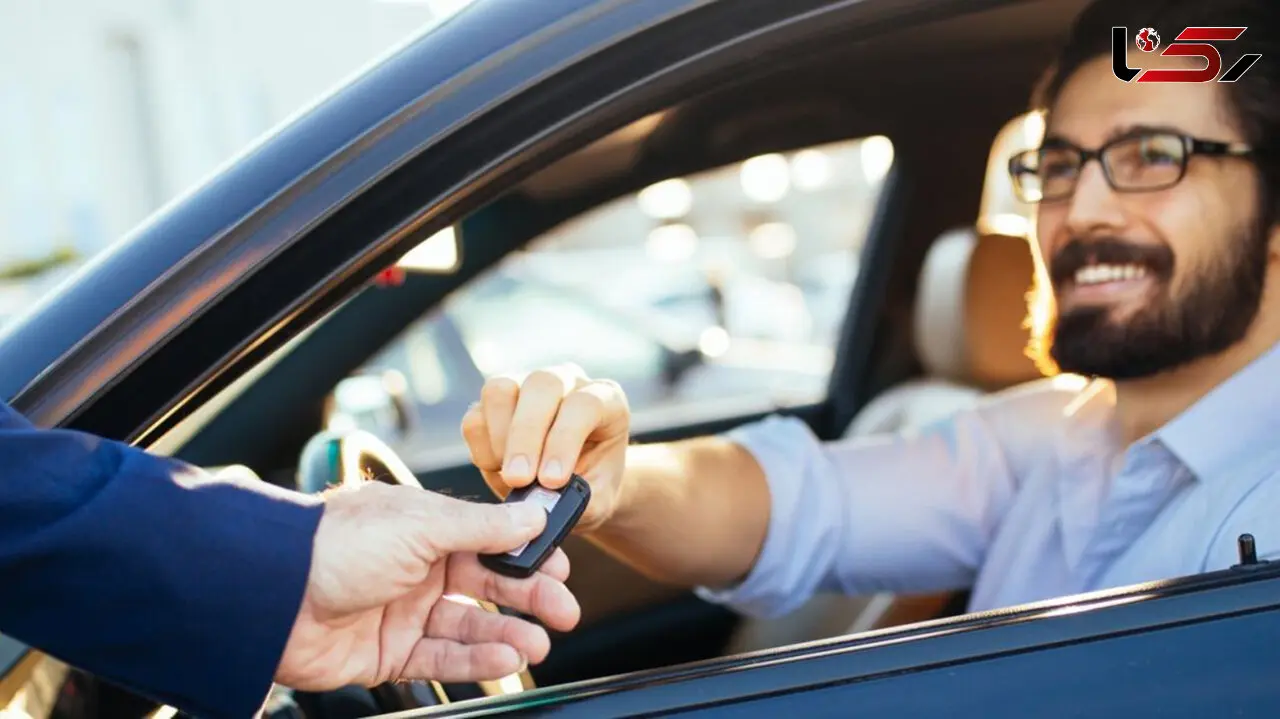
به گزارش رکنا، بازار خودرو در شرایطی قرار دارد که نوسانات اقتصادی، محدودیتهای احتمالی در تولید و واردات و نگرانی از آینده، بر تصمیم خریداران اثر گذاشته است. در این وضعیت، برخی افراد ترجیح میدهند با خرید نقدی، دارایی خود را به خودرو تبدیل کنند و از افزایش احتمالی قیمتها در امان بمانند. در مقابل، گروهی دیگر خرید اقساطی را انتخاب میکنند تا تمام نقدینگی خود را صرف خرید خودرو نکنند و بخشی از سرمایهشان را برای هزینههای ضروری یا سرمایهگذاری در بازارهای دیگر حفظ کنند.
با این حال، هیچکدام از این دو روش برای همه خریداران بهترین گزینه نیست. میزان پسانداز، ثبات درآمد، هزینه نهایی خرید و شرایط قرارداد از جمله عواملی هستند که باید پیش از تصمیمگیری بررسی شوند.
خرید نقدی خودرو؛ مزایا و معایب
پرداخت نقدی برای افرادی که سرمایه کافی دارند، میتواند راهی برای خرید سریع خودرو و پرهیز از تعهدات مالی بلندمدت باشد.
مزایای خرید نقدی
-
نداشتن بدهی و تعهد پرداخت اقساط در آیندهای نامطمئن
-
کاهش هزینه نهایی خرید در مقایسه با بسیاری از طرحهای اقساطی
-
دسترسی سریعتر به خودرو، بدون نیاز به طی مراحل اعتبارسنجی و دریافت تسهیلات
-
برخورداری از قدرت چانهزنی بیشتر در مذاکره با برخی فروشندگان
-
مالکیت کامل خودرو و نداشتن محدودیتهایی مانند در رهن بودن سند
معایب خرید نقدی
-
مصرف بخش بزرگی از نقدینگی و کاهش توان مالی برای مواجهه با هزینههای پیشبینینشده
-
از دست رفتن فرصت استفاده از بخشی از سرمایه در بازارهای دیگر
-
احتمال افت ارزش خودرو در صورت تغییر شرایط بازار یا محدودیت در تأمین قطعات و مواد اولیه
-
دشوارتر شدن پیگیری برخی مشکلات حقوقی یا عیبهای پنهان خودرو در شرایط بحرانی
بنابراین، خرید نقدی زمانی منطقیتر است که پرداخت کل مبلغ خودرو، ذخیره مالی خریدار برای هزینههای ضروری و شرایط اضطراری را از بین نبرد.
خرید اقساطی خودرو؛ فرصت حفظ نقدینگی و ریسک تعهدات مالی
خرید اقساطی به خریدار اجازه میدهد بدون پرداخت تمام قیمت خودرو در ابتدای معامله، زودتر صاحب وسیله نقلیه شود. این روش بهویژه برای افرادی که نمیخواهند همه پسانداز خود را به خودرو تبدیل کنند، جذابیت دارد.
مزایای خرید اقساطی
-
حفظ بخشی از نقدینگی برای هزینههای ضروری و پیشبینینشده
-
امکان اختصاص بخشی از سرمایه به سایر بازارهای مالی
-
بهرهمندی احتمالی از اثر تورم بر ارزش واقعی اقساط ثابت
-
امکان خرید زودتر خودرویی که تهیه نقدی آن به پسانداز بیشتری نیاز دارد
معایب خرید اقساطی
-
بالاتر بودن هزینه نهایی خودرو نسبت به خرید نقدی در بسیاری از طرحها
-
نیاز به بررسی شرایط اعتبارسنجی و انتظار برای تأمین تسهیلات
-
محدودیتهای احتمالی مربوط به سند و آزادسازی آن
-
احتمال جریمه یا توقیف خودرو در صورت نپرداختن اقساط، مطابق مفاد قرارداد
-
افزایش فشار مالی در صورت کاهش درآمد، از دست دادن شغل یا بروز اختلال در فعالیت اقتصادی
در نتیجه، خرید اقساطی فقط زمانی انتخاب مناسبی است که خریدار از توان پرداخت منظم اقساط در ماههای آینده اطمینان نسبی داشته باشد. حفظ نقدینگی بهتنهایی مزیت کافی نیست؛ هزینه تسهیلات و تعهدات قراردادی نیز باید محاسبه شوند.
خرید نقدی یا اقساطی؛ کدام روش منطقیتر است؟
پاسخ این پرسش به شرایط مالی هر فرد بستگی دارد. اگر خرید نقدی باعث میشود تقریباً تمام پسانداز خریدار مصرف شود، پرداخت اقساطی میتواند امکان حفظ ذخیره مالی را فراهم کند؛ البته به شرط آنکه اقساط با درآمد ماهانه تناسب داشته باشند.
از سوی دیگر، اگر خریدار سرمایه کافی دارد و نمیخواهد در شرایط اقتصادی نامطمئن زیر بار تعهدات بلندمدت برود، خرید نقدی میتواند انتخاب کمدردسرتری باشد.
پیش از انتخاب، بهتر است مجموع هزینه خرید اقساطی، مبلغ پیشپرداخت، تعداد و مبلغ اقساط، نرخ مؤثر تأمین مالی، شرایط تأخیر در پرداخت و وضعیت سند خودرو با دقت بررسی شود. همچنین نباید بدون در نظر گرفتن ریسک نوسانات بازار، فرض کرد که سرمایه باقیمانده در طلا، ارز یا داراییهای دیگر حتماً بازدهی بیشتری از هزینه تسهیلات خواهد داشت.
شرایط خرید نقدی و اقساطی خودرو از همراه مکانیک
بر اساس اطلاعات منتشرشده در این رپورتاژ، همراه مکانیک خدمات خرید نقدی و اقساطی خودرو را ارائه میکند. این مجموعه اعلام کرده است که خودروهای عرضهشده کارشناسی میشوند و برای کارشناسی، ضمانتنامه ۳۰ روزه به مبلغ ۲ میلیارد و ۵۰۰ میلیون تومان ارائه میشود. امکان انتخاب خودروهای صفر و کارکرده، داخلی، مونتاژی و وارداتی و همچنین تنظیم مبایعهنامه با رعایت نکات حقوقی، از دیگر خدمات اعلامشده است.
در بخش خرید اقساطی نیز همراه مکانیک این شرایط را مطرح کرده است:
-
امکان تحویل یکروزه خودرو با سند ششدانگ به نام خریدار
-
انجام اعتبارسنجی و تأمین تسهیلات در کمتر از یک هفته
-
ارائه تسهیلات تا سقف ۵ میلیارد تومان
-
امکان دریافت تسهیلات بدون معرفی ضامن تا سقف مشخص
-
ارائه طرحهای متنوع با دورههای بازپرداخت کوتاهمدت و بلندمدت
-
امکان خرید اقساطی با پیشپرداخت ۵۰ درصدی
این مجموعه همچنین اعلام کرده است که طرحهای اقساطی آن در مقایسه با برخی طرحهای لیزینگ هزینه مناسبتری دارند. با این حال، خریداران باید پیش از عقد قرارداد، نرخ و هزینه نهایی تسهیلات، شرایط ضمانت، جزئیات مالکیت و تعهدات طرفین را بهصورت مکتوب بررسی کنند.
جمعبندی: در شرایط اقتصادی نامطمئن، انتخاب میان خرید نقدی و اقساطی خودرو باید بر اساس توان مالی و نیاز واقعی خریدار انجام شود. خرید نقدی میتواند هزینه نهایی و تعهدات آینده را کاهش دهد؛ در مقابل، خرید اقساطی امکان حفظ بخشی از نقدینگی را فراهم میکند، اما هزینه و ریسک مالی بیشتری به همراه دارد.
منبع: پدال
-
سحر دولتشاهی: طلاق سخته خیانت خیلی بده از تنهایی می ترسیدم
ارسال نظر