رکنا گزارش می دهد؛
۳۶۰ همت جریمه روی کاغذ، صفر ریال در حساب صندوق مسکن / بانک ها قانون را دور زدند، مردم تاوان دادند
رکنا اقتصادی: در حالی که قرار بود بانکها با اختصاص ۲۰ درصد تسهیلات خود به بخش مسکن، بخشی از بار سنگین تأمین مالی نهضت ملی مسکن را به دوش بکشند، حالا رئیس هیأت عامل صندوق ملی مسکن از ثبت حدود ۳۶۰ همت جریمه مالیاتی برای بانکهای متخلف خبر میدهد؛ جریمهای که به گفته او حتی یک ریال آن نیز به صندوق واریز نشده است. ماجرا فقط به بدعهدی بانکها ختم نمیشود؛ پرسش جدیتر این است که وقتی قانون برای متخلفان جریمه تعیین کرده، چرا سازوکار بازدارندگی و وصول این مبالغ عملاً به نتیجه نرسیده و چرا در نهایت، متقاضیان مسکن باید هزینه اجرا نشدن تعهدات قانونی بانکها را بپردازند؟ اظهارات رئیس هیأت عامل صندوق ملی مسکن درباره کمبود منابع، نقش محرک صندوق و حمایت از محرومان، در کنار این رقم نجومی، بار دیگر شکاف عمیق میان تکالیف قانونی، منابع واقعی و عملکرد دستگاههای مسئول در حوزه مسکن را آشکار میکند.
به گزارش خبرنگار اقتصادی رکنا، اظهارات خسرو مختاری، رئیس هیأت عامل صندوق ملی مسکن، در نشست خبری اخیر بیش از آنکه تصویری امیدوارکننده از عملکرد این صندوق و وضعیت تأمین مالی بخش مسکن ارائه کند، پرسشهای جدی درباره میزان اثرگذاری قوانین، نحوه نظارت بر عملکرد بانکها و مسئولیت دستگاههای متولی ایجاد میکند.
مختاری در بخشی از این نشست اعلام کرده است که بر اساس قانون جهش تولید مسکن، بانکها مکلف بودهاند ۲۰ درصد از تسهیلات خود را به نهضت ملی مسکن اختصاص دهند و در صورت عدم ایفای این تعهد، مشمول جریمه مالیاتی شوند. به گفته او، آخرین آمار در اختیارش نشان میدهد مجموع این جریمهها به حدود ۳۶۰ همت رسیده، اما «ریالی از این رقم هنوز به صندوق پرداخت نشده است».
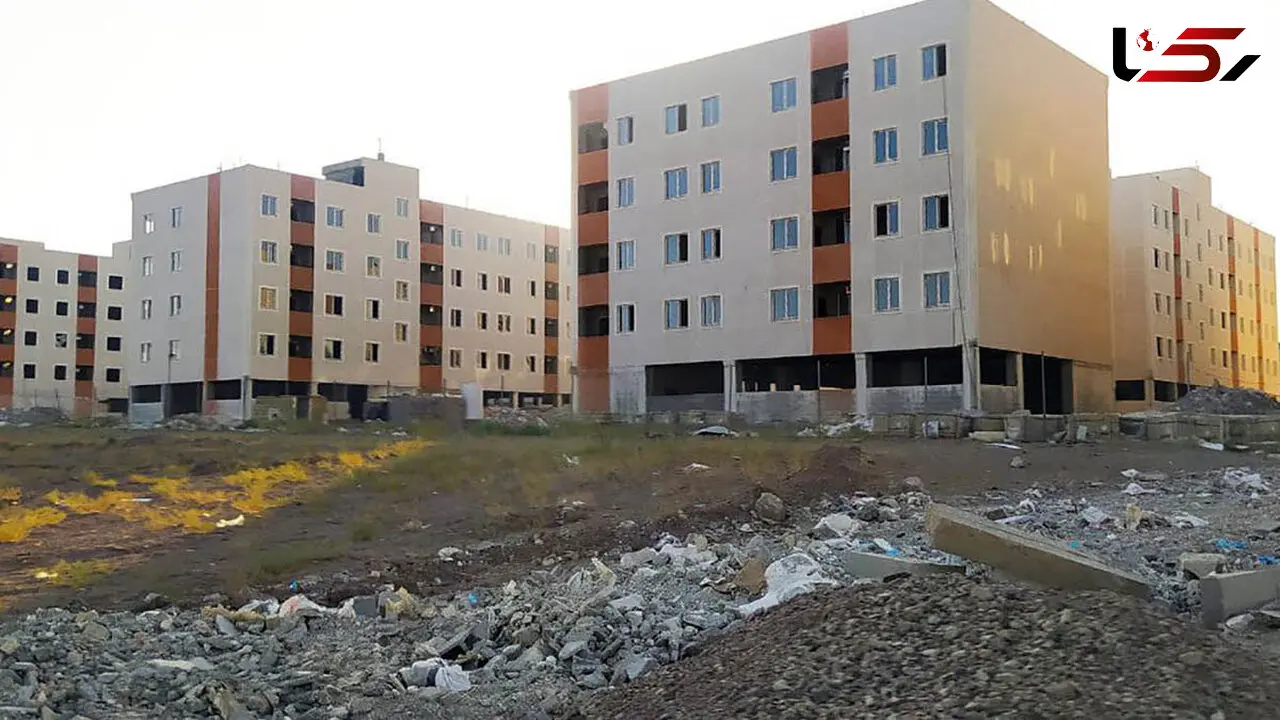
این اظهارات در شرایطی مطرح میشود که تأمین مالی یکی از اصلیترین گرههای اجرای نهضت ملی مسکن و خانهدار شدن متقاضیان است. بانکهایی که قرار بود بخشی از بار مالی این طرح را بر عهده بگیرند، به گفته رئیس هیأت عامل صندوق، نهتنها به تعهدات خود عمل نکردهاند، بلکه جریمه ناشی از عدم اجرای قانون نیز تاکنون به منبع مالی صندوق تبدیل نشده است.
اما سؤال اساسی اینجاست: اگر قانون برای تخلف بانکها جریمه تعیین کرده و میزان این جریمهها نیز به صدها هزار میلیارد تومان رسیده، چرا هنوز امکان وصول آن فراهم نشده است؟ آیا مشکل صرفاً به عدم پرداخت بانکها بازمیگردد یا سازوکار اجرایی و نظارتی لازم برای وصول این مبالغ وجود ندارد؟ و مهمتر از همه، مسئولیت پیگیری و پاسخگویی درباره سرنوشت این منابع بر عهده کدام دستگاه است؟
نکته قابل تأمل آن است که مختاری در همین نشست از محدودیت منابع صندوق ملی مسکن سخن گفته و تأکید کرده است که منابع این صندوق بهتنهایی پاسخگوی نیازهای گسترده بخش مسکن نیست. او منابع صندوق را به «باتری استارت» تشبیه کرده که قرار است حرکت اولیه را ایجاد کند و زمینه ورود سایر منابع مالی، از جمله تسهیلات بانکی و آورده مردم، را فراهم آورد.
این تشبیه اگرچه از منظر تعریف مأموریت صندوق قابل درک است، اما یک پرسش مهم را بیپاسخ میگذارد: وقتی یکی از منابع قانونی تأمین مالی صندوق، یعنی جریمه بانکهای متخلف، وصول نمیشود، چگونه میتوان انتظار داشت این نهاد نقش مؤثر خود را در تحرکبخشی به ساخت مسکن ایفا کند؟
از سوی دیگر، رئیس هیأت عامل صندوق از اختصاص ۲.۵ همت برای حمایت از مسکن محرومان در سال جاری خبر داده و گفته است که موافقتنامه آن مبادله شده و صندوق در انتظار دریافت منابع از خزانه است. این رقم در مقایسه با ۳۶۰ همت جریمه اعلامشده بانکها، ابعاد مسئله را روشنتر میکند. البته این دو رقم از نظر ماهیت و محل تأمین منابع یکسان نیستند، اما مقایسه آنها نشان میدهد که چه فاصله بزرگی میان منابع مورد نیاز برای حمایت از بخش مسکن و ظرفیتهای مالی بالقوهای وجود دارد که هنوز به منابع قابل استفاده تبدیل نشدهاند.
مسئله فقط اعداد و ارقام نیست؛ در طرف دیگر این معادله، میلیونها خانوار قرار دارند که سالهاست در انتظار تأمین مسکن هستند و با افزایش قیمت زمین، مصالح ساختمانی و هزینه ساخت، هر روز فاصله بیشتری با خانهدار شدن پیدا میکنند. برای این خانوارها، اجرا نشدن تعهدات بانکی یا وصول نشدن جریمهها یک اختلاف حساب میان دستگاههای دولتی نیست؛ نتیجه مستقیم آن میتواند تأخیر در اجرای پروژهها، افزایش هزینه تمامشده و دشوارتر شدن تأمین آورده باشد.
مختاری همچنین تأکید کرده است که صندوق ملی مسکن قرار نیست بهتنهایی منابع لازم برای خانهدار شدن مردم را تأمین کند و بانکها، بخش خصوصی و آورده متقاضیان باید در کنار منابع صندوق قرار بگیرند. این گزاره از نظر اقتصادی قابل قبول است، اما دقیقاً به همین دلیل، عمل نکردن بانکها به تعهدات قانونیشان اهمیت بیشتری پیدا میکند. وقتی قرار است تأمین مالی مسکن بر پایه مشارکت چند منبع انجام شود، غیبت یکی از مهمترین بازیگران این زنجیره را نمیتوان صرفاً با اشاره به محدودیت منابع صندوق توجیه کرد.
از سوی دیگر، اعلام رقم ۳۶۰ همت جریمه بدون ارائه جزئیات درباره سهم هر بانک، مبالغ قطعی و قابل وصول، وضعیت اعتراضات احتمالی و برنامه زمانبندی وصول، تصویر روشنی از ابعاد واقعی این مطالبه ارائه نمیدهد. خود مختاری نیز گفته است برای اطلاع از آمار دقیق تسهیلات پرداختی بانکها باید به مراجع پایش عملکرد، از جمله دیدهبان مسکن، مراجعه کرد. این موضوع ضرورت شفافیت بیشتر درباره عملکرد بانکها و سرنوشت جرایم تعیینشده را دوچندان میکند.
در چنین شرایطی، انتظار میرود صندوق ملی مسکن و وزارت راه و شهرسازی به جای اکتفا به اعلام رقم جریمهها، درباره اقدامات عملی برای وصول این منابع، موانع موجود و مسئولیت دستگاههای مربوطه توضیح دهند. همچنین لازم است مشخص شود چرا با وجود گذشت چند سال از اجرای قانون جهش تولید مسکن، همچنان فاصله میان تکالیف قانونی بانکها و عملکرد واقعی آنها تا این اندازه زیاد است.
واقعیت این است که با اعلام ۳۶۰ همت جریمه، مسکن ساخته نمیشود و با ثبت تخلف بانکها نیز منابعی به صندوق تزریق نخواهد شد. آنچه اهمیت دارد، تبدیل قانون به ضمانت اجرایی و تبدیل جریمههای اعلامشده به منابع واقعی است. در غیر این صورت، ۳۶۰ همت نیز به فهرست بلندبالای اعداد بزرگ در گزارشهای رسمی اضافه میشود؛ اعدادی که روی کاغذ وجود دارند، اما در زندگی متقاضیان مسکن هیچ اثری از آنها دیده نمیشود.
-
هشدار صریح عراقچی به آمریکا؛ پاسخ ایران به هرگونه فریبکاری سنگینتر از گذشته خواهد بود
ارسال نظر