بشکه واقعی نفت ۳۱ دلار گران تر از قیمت روی تابلو / نفت فیزیکی به ۱۳۱ دلار رسید
رکنا اقتصادی: شکاف کمسابقه میان نفت فیزیکی و قراردادهای آتی دوباره اوج گرفت؛ بازار کاغذی روی پایان بحران حساب کرده، اما پالایشگاهها برای هر بشکه نفت واقعی باید هزینهای بسیار بالاتر بپردازند.
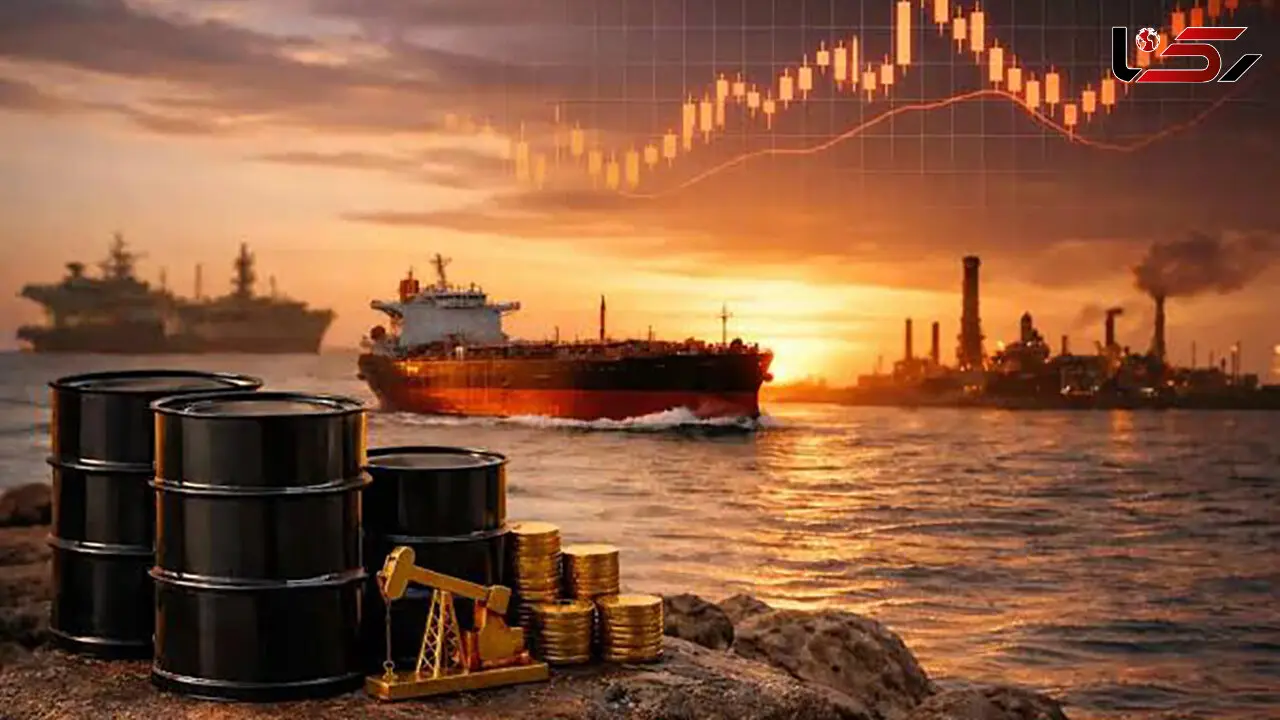
به گزارش رکنا، بازار جهانی نفت با یک دوگانگی قابل توجه روبهرو شده است؛ در حالی که قیمت قراردادهای آتی نفت در محدوده ۱۰۰ دلار قرار دارد، قیمت نفت فیزیکی تحویلی در بازار به حدود ۱۳۱ دلار رسیده و فاصلهای ۳۱ دلاری میان «بشکه واقعی» و قیمت اعلامشده در بازارهای کاغذی ایجاد شده است.
این اختلاف قیمت، توجهها را به وضعیت عرضه واقعی نفت و شرایط بازار فیزیکی جلب کرده است. نفت فیزیکی یا همان «برنت تاریخدار» به محمولههایی گفته میشود که در زمان حال در دریای شمال برای تحویل و بارگیری در دسترس هستند؛ در مقابل، قیمت قراردادهای آتی بیشتر بازتابدهنده انتظارات معاملهگران درباره وضعیت آینده بازار است.
چرا نفت واقعی گرانتر شده است؟
در شرایط معمول، فاصله میان قیمت نفت فیزیکی و قراردادهای آتی چندان زیاد نیست. با این حال، شکاف فعلی به حدود ۳۱ دلار رسیده؛ به این معنا که اگر قیمت قرارداد آتی حدود ۱۰۰ دلار باشد، یک پالایشگاه برای تأمین یک بشکه نفت موجود و قابل تحویل باید حدود ۱۳۱ دلار پرداخت کند.
این اختلاف میتواند نشانهای از فشار در بازار فیزیکی نفت باشد؛ بازاری که در آن میزان واقعی عرضه، دسترسی به محمولهها، هزینه حملونقل و شرایط کشتیرانی اهمیت بیشتری از انتظارات بلندمدت معاملهگران دارد.
شکافی که یکبار تا ۳۶ دلار هم رسید
بررسی روند این اختلاف نشان میدهد شکاف میان نفت فیزیکی و قراردادهای آتی در جریان جنگ و در ۲۰ فروردین امسال به حدود ۳۶ دلار افزایش یافته بود.
پس از آن، فاصله قیمتها در تیرماه حتی وارد محدوده منفی شد، اما در هفتههای اخیر بار دیگر رشد کرده و اکنون به محدوده ۳۱ دلار رسیده است؛ سطحی که به اوجهای قبلی بازار نزدیک است.
بازار کاغذی پایان بحران را پیشخور کرده است؟
یکی از توضیحات مهم برای این وضعیت، تفاوت میان «انتظار برای آینده» و «نیاز واقعی امروز» است.
معاملهگران در بازار قراردادهای آتی ممکن است بر این باور باشند که با کاهش تنشها، بازگشت مسیرهای کشتیرانی به شرایط عادی و برطرف شدن اختلالات عرضه، فشار بازار نفت کاهش خواهد یافت. همین انتظار میتواند مانع افزایش متناسب قیمت قراردادهای آتی شود.
اما پالایشگاهها برای ادامه فعالیت خود به نفت واقعی نیاز دارند و نمیتوانند خوراک مورد نیاز امروز را با وعده کاهش قیمت در آینده جایگزین کنند. اگر عرضه محمولههای قابل دسترس محدود باشد، خریداران ناچارند برای تأمین نفت موجود قیمت بالاتری بپردازند.
۳۱ دلار اختلاف؛ هشدار برای بازار نفت
تداوم چنین شکافی میتواند نشانهای از آن باشد که بازار فیزیکی نفت همچنان با محدودیت عرضه یا افزایش هزینه دسترسی به محمولههای واقعی مواجه است، در حالی که بازار آتی بخش قابل توجهی از سناریوی پایان بحران و بهبود شرایط عرضه را در قیمتهای خود لحاظ کرده است.
در نهایت، این فاصله نمیتواند برای همیشه ادامه پیدا کند. اگر محدودیتهای بازار فیزیکی برطرف شود، قیمت نفت واقعی میتواند به قیمت قراردادهای آتی نزدیک شود؛ اما اگر فشار عرضه ادامه پیدا کند، این احتمال وجود دارد که قیمت قراردادهای آتی نیز به سمت سطوح بالاتر نفت فیزیکی حرکت کند.
به بیان ساده، بازار کاغذی میتواند روی پایان بحران شرطبندی کند، اما پالایشگاه برای فعالیت امروز خود به یک بشکه واقعی نفت نیاز دارد؛ و همین تفاوت، شکاف ۳۱ دلاری را رقم زده است.
-
فیلم خلاصه بازی آرژانتین 3 - بنین 0
ارسال نظر