پایان چک رمزدار از دی ۱۴۰۵ / معاملات مسکن و خودرو چگونه تسویه می شوند؟
رکنا اقتصادی: چک رمزدار که سالها یکی از ابزارهای اصلی برای تسویه مبالغ سنگین در معاملات ملک، خودرو و سایر خریدهای بزرگ بود، از دیماه ۱۴۰۵ با ممنوعیت تبادل مواجه میشود. بانک مرکزی قرار است با کنار گذاشتن این ابزار کاغذی، مسیر پرداختهای کلان را به سمت چک الکترونیکی و سامانههای بانکی مانند ساتنا و پایا هدایت کند؛ تغییری که میتواند شیوه تسویه در معاملات چندمیلیاردی را تغییر دهد.
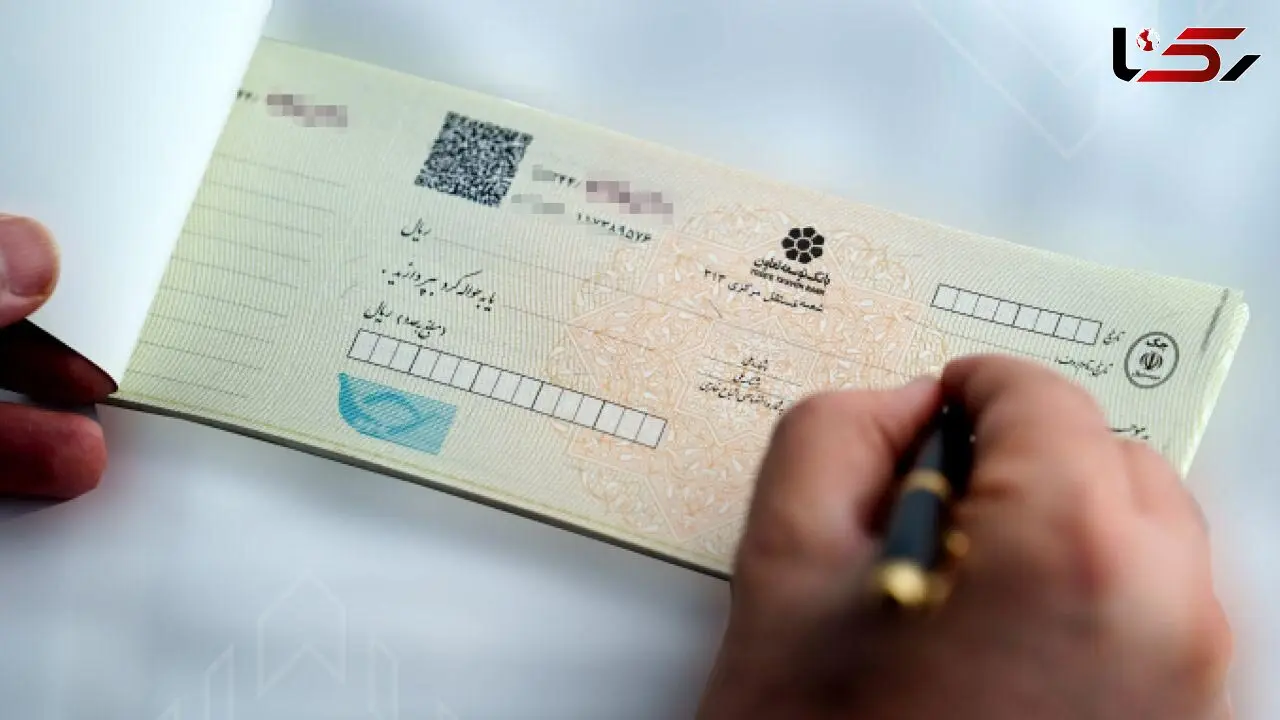
چک رمزدار یا همان چک بینبانکی، ابزاری بود که مشتری از بانک خود درخواست میکرد مبلغ مشخصی را در قالب چکی به نام ذینفع و از طریق یک بانک دیگر پرداخت کند. امنیت بالای این چک و اطمینان فروشنده از وصول وجه باعث شده بود در معاملات سنگین، بهویژه خرید و فروش خانه و خودرو، کاربرد گستردهای داشته باشد.
در چنین معاملاتی، خریدار به جای جابهجایی پول نقد، چک رمزدار را از بانک دریافت و در زمان انجام معامله به فروشنده ارائه میکرد.
چرا بانک مرکزی میخواهد چک رمزدار را کنار بگذارد؟
حذف چک رمزدار در چارچوب برنامه بانک مرکزی برای کاهش استفاده از ابزارهای کاغذی و حرکت به سمت پرداختهای الکترونیکی انجام میشود.
در روش سنتی، یک برگ فیزیکی باید صادر، منتقل و در نهایت وصول میشد. همین موضوع علاوه بر ایجاد فرآیندهای بانکی، ریسکهایی مانند مفقودی، جعل یا اشتباه در درج اطلاعات را نیز به همراه داشت.
پرداختهای الکترونیکی از سوی دیگر امکان ثبت و ردیابی دقیقتر تراکنشها را فراهم میکنند و اطلاعات مربوط به انتقال وجه در بستر بانکی ثبت میشود.
یکی از اهداف این تغییر نیز افزایش شفافیت تراکنشهای مالی و تقویت سازوکارهای مبارزه با پولشویی عنوان شده است.
تکلیف معاملههای چندمیلیاردی چه میشود؟
ممنوعیت چک رمزدار به معنای متوقف شدن معاملات بزرگ نیست. مسئله اصلی، تغییر ابزار پرداخت است.
در معاملات مسکن یا خودرو، خریدار همچنان میتواند مبلغ معامله را از طریق ابزارهای الکترونیکی بانکی منتقل کند؛ با این تفاوت که به جای تحویل یک برگ چک رمزدار، تسویه از مسیرهای دیجیتال انجام خواهد شد.
چک الکترونیکی، ساتنا و پایا از جمله ابزارهایی هستند که میتوانند در این فرآیند مورد استفاده قرار گیرند. البته جزئیات مربوط به سقف انتقال، زمان تسویه و شرایط استفاده از هر ابزار به مقررات و رویههای بانکی مربوط بستگی دارد.
آیا ساتنا و پایا جای چک رمزدار را میگیرند؟
ساتنا و پایا اساساً ابزار انتقال وجه هستند و کارکرد آنها دقیقاً مشابه چک رمزدار نیست. بنابراین نمیتوان گفت این سامانهها از هر نظر معادل چک رمزدار خواهند بود.
تفاوت مهم اینجاست که در چک رمزدار، فروشنده با دریافت یک ابزار بانکی مشخص، وارد فرآیند وصول وجه میشد؛ اما در انتقال الکترونیکی، باید وجه مستقیماً از حساب خریدار به حساب مقصد منتقل شود و زمان و شرایط نهایی شدن تراکنش مورد توجه قرار گیرد.
برای معاملات حساس مانند انتقال سند ملک یا تعویض پلاک خودرو، این موضوع اهمیت ویژهای دارد؛ زیرا طرفین باید زمان قطعی دریافت وجه را با زمان انجام معامله هماهنگ کنند.
چک الکترونیکی چه نقشی پیدا میکند؟
با توسعه چک الکترونیکی، بخشی از کارکرد چکهای سنتی قرار است به فضای دیجیتال منتقل شود. این ابزار میتواند بدون جابهجایی برگه فیزیکی، فرآیند صدور، انتقال و وصول چک را در بستر بانکی انجام دهد.
مزیت اصلی این شیوه، حذف کاغذ و کاهش مراجعه حضوری است؛ اما برای استفاده گسترده در معاملات بزرگ، آشنایی خریداران، فروشندگان و فعالان بازار با فرآیند جدید اهمیت زیادی خواهد داشت.
یک تغییر مهم برای معاملات ملک و خودرو
برای خریداران و فروشندگان، مهمترین نکته این است که از دیماه ۱۴۰۵ دیگر نباید فرآیند تسویه معامله را بر مبنای دریافت چک رمزدار برنامهریزی کنند.
در معاملات بزرگ، بهتر است پیش از امضای قرارداد، روش پرداخت، حساب مقصد، زمان انتقال وجه و نحوه اطمینان از نهایی شدن تراکنش با بانک و طرف مقابل مشخص شود.
به این ترتیب، حذف چک رمزدار بیشتر از آنکه به معنای حذف پرداختهای تضمینشده یا توقف معاملات بزرگ باشد، تغییر مسیر تسویه از ابزار کاغذی به ابزارهای دیجیتال بانکی است.
آیا این تغییر معاملات مسکن و خودرو را سختتر میکند؟
در کوتاهمدت ممکن است بخشی از فعالان بازار به دلیل عادت به چک رمزدار با فرآیند جدید نیاز به تطبیق داشته باشند. بهخصوص در معاملههایی که مبلغ بسیار بالاست، زمان قطعی انتقال وجه و اطمینان فروشنده از دریافت آن اهمیت زیادی دارد.
در مقابل، اگر زیرساختهای پرداخت الکترونیکی و سازوکارهای احراز هویت و تأیید تراکنش بهدرستی اجرا شوند، بخش قابلتوجهی از فرآیند تسویه میتواند بدون مراجعه به شعبه و جابهجایی اسناد کاغذی انجام شود.
در نتیجه، از دی ۱۴۰۵ چیزی که قرار است حذف شود خودِ امکان انجام معاملات بزرگ نیست؛ بلکه یکی از ابزارهای سنتی تسویه آنها یعنی چک رمزدار بینبانکی است.
-
فیلم فرار زیبای گاو از دست شکارچی
ارسال نظر