شرکت های انرژی روی پایان جنگ حساب کردهاند یا روی ادامهاش؟ / سود جنگی غولهای نفتی
رکنا اقتصادی: سهماه سوم سال میلادی جاری یکی از پرسودترین فصلهای سالهای اخیر برای بزرگترین شرکتهای نفتی جهان خواهد بود. اختلال شدید در تنگه هرمز از زمان آغاز حملات آمریکا و اسرائیل به ایران در ماه فوریه، قیمت انرژی را به بالاترین سطح چندساله رسانده است. اما نکته جالب این است که بخش عمده این سود از چاه نفت نمیآید. منبع اصلی آن پالایش و معاملات است.
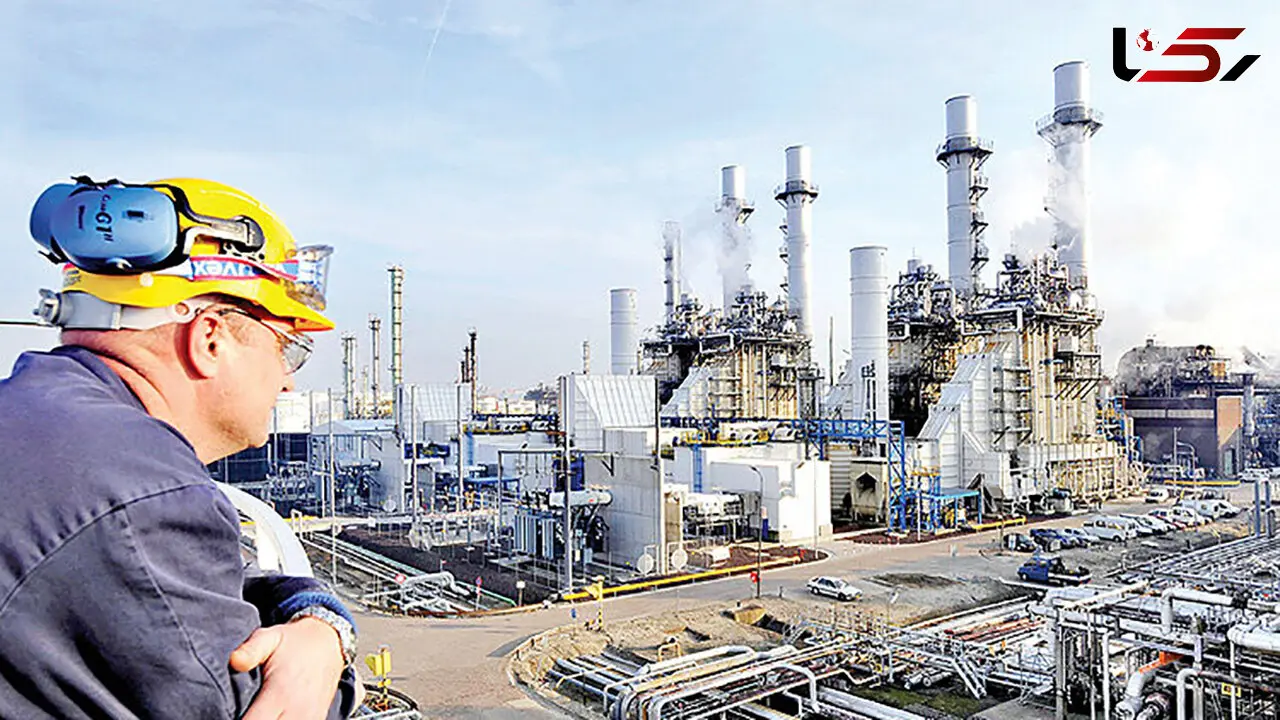
شل، بیپی و توتالانرژی هر سه انتظار دارند حاشیه سود پالایش در سهماه سوم نسبت به سال گذشته سه تا چهار برابر شود. شل حتی رقم ۴۲دلار برای هر بشکه را پیشبینی کرده است. توتال انرژی انتظار دارد جریان نقدی بخش پالایش و پتروشیمیاش نسبت به فصل پیش دوبرابر و به حدود ۴میلیارد دلار برسد. اکسونموبیل نیز اعلام کرده حاشیههای بالاتر پالایش میتواند سود بخش پاییندستیاش را نسبت به فصل قبل ۴.۵میلیارد دلار افزایش دهد. دلیل این جهش را باید در همان تحلیلی جستوجو کرد که این روزها درباره بازار نفت تکرار میشود: وقتی کمبود از جنس مسیر و محصول است، پالایشگر و معاملهگر برنده میشود، نه صرفا تولیدکننده. میز معاملات این شرکتها از نوسان شدید قیمت سود میبرد و بیپی نمونه روشن آن است: این شرکت پیشتر اعلام کرده بود معاملات گاز در سهماهه سوم بهشکل چشمگیری بهتر خواهد بود.
بیپی؛ بازگشت از لبه ضعف
شاید چشمگیرترین تغییر سرنوشت از آن شرکت بیپی باشد. بانک سرمایهگذاری TPH پس از اعلام وضعیت معاملاتی این شرکت، آن را محبوبترین نام خود در میان غولهای اروپایی خوانده است. سود پایه بیپی ممکن است از ۷میلیارد دلار بگذرد؛ درحالیکه این سود در سهماه دوم ۵میلیارد دلار بود. این پول عمدتا صرف ترمیم ترازنامه میشود. بیپی در پایان۲۰۲۵ سنگینترین بار بدهی را میان پنج غول بزرگ نفتی داشت. بر اساس دادههای بانک سیتی، بدهی خالص این شرکت آن زمان ۱.۷برابر جریان نقد عملیاتیاش بود، اما تا سهماه سوم انتظار میرود این نسبت به حدود ۰.۸برسد. بیپی با کمک توقف بازخرید سهام در امسال، هدف کاهش بدهی را حدود یکسال زودتر از برنامه محقق کرده است. بانک HSBC انتظار دارد کاهش بدهی همچنان اولویت اول بماند: هزینههای سرمایهای ثابت بماند و بازخرید سهام پیش از ۲۰۲۸ از سر گرفته نشود. جزئیات بیشتر را هم بیپی ۱۵دسامبر، در بهروزرسانی راهبردش، اعلام خواهد کرد.
با این پول چه خواهند کرد؟
سرمایهگذاران اکنون کمتر به عدد سود نگاه میکنند و بیشتر به نحوه خرج آن. به نوشتهی بیراج بورخاتاریا، تحلیلگر موسسه آربیسی، پرسش این است که آیا شرکتها در زمان درآمد استثنایی هم به برنامه هزینهای از پیشاعلامشده پایبند میمانند. همه غولها قول دادهاند این بار کنترل هزینهها را از دست ندهند، قولی که در صنعتی با سابقه چرخه رونق و رکود اهمیت دارد. تا اینجا شورون و اکسون پول را صرف پرداخت بدهی کردهاند. در مورد شورون، سرمایهگذاران سرمایهگذاری در ونزوئلا و پیشرفت تمدید قرارداد بهرهبرداری از پروژه مشترک تنگیز (TCO) در قزاقستان، بزرگترین میدان نفتی آن کشور را دنبال میکنند. HSBC نیز انتظار دارد شل بازخرید سهام سهماه چهارم را به ۳.۵میلیارد دلار برساند.
تناقض ساختاری
این وضعیت یک تناقض ساختاری دارد. اگر سود بیش از همه از اختلال میآید، تصمیم برای خرج این سود در واقع شرطبندی بر تداوم یا پایان همان اختلال است. بازخرید سهام و افزایش سرمایهگذاری بلندمدت، هر دو فرض میکنند درآمد بالا پایدار است؛ درحالیکه حاشیه رکوردی پالایش به شرایطی وابسته است که ممکن است با یک آتشبس یا بازگشایی مسیرها ناگهان فرو بریزد. به همین دلیل، تمرکز بیپی بر کاهش بدهی و احتیاط HSBC درباره بازخرید را میتوان نشانه آن دانست که خود صنعت هم به ماندگاری این رونق اعتماد کامل ندارد. شل و توتالانرژی ۲۹اکتبر و بیپی، شورون و اکسون ۳۰اکتبر نتایج خود را اعلام میکنند. عددهای سود شاید خوب باشند، اما آنچه مهمتر است لحن مدیران درباره هزینه، بازخرید و سرمایهگذاری است. سود امروز وامدار بحرانی است که هیچکس خواهان ادامهاش نیست. پس غولهای نفتی روی چه چیزی شرط میبندند: دوام جنگ یا پایان ناگهانی آن؟
منبع: دنیای اقتصاد
-
اجرای خدای جنگ 3 ریمستر روی ایکس باکس سری ایکس
ارسال نظر