عبور شاخص بورس از ۸ میلیون واحد؛ تداوم صعود یا زنگ خطر اصلاح؟
رکنا اقتصادی: رشد بیش از 120درصدی شاخص کل از ابتدای سال، بورس را در دو راهی صعود پایدار یا افزایش ریسک اصلاح قرار داده است.
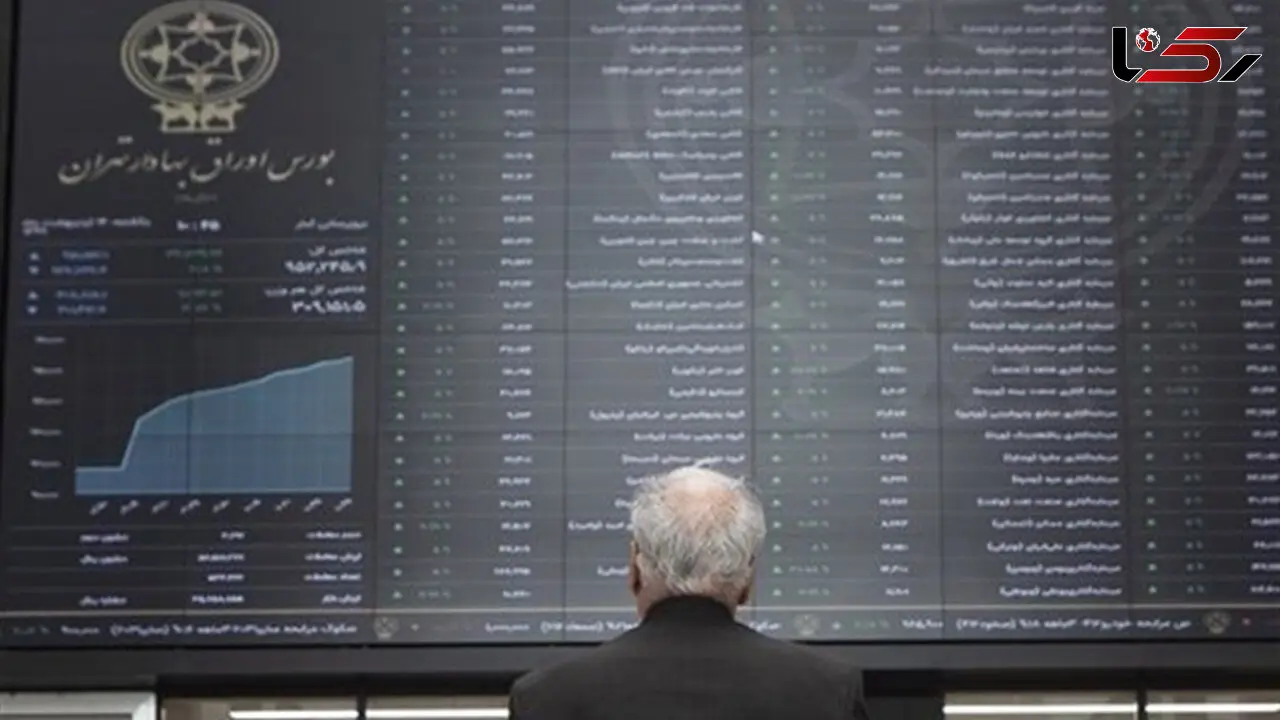
به گزارش رکنا، بازار سهام در ماههای اخیر مسیری را پیموده که در آن، مقاومتهای روانی نتوانستهاند برای مدت طولانی مانع صعود شاخص کل شوند. بر این اساس نماگر اصلی بورس تهران سال 1404 را در سطح 3 میلیون و 713 هزار واحد به پایان رساند و پس از ازسرگیری معاملات در اواخر اردیبهشت امسال، با عبور از محدودههای 4، 5، 6، 7 و 8 میلیون واحد، به ارتفاع 8 میلیون و 265 هزار واحد رسید. رشد 1.65 درصدی شاخص کل در معاملات دیروز(شنبه) نیز بازدهی آن از ابتدای سال را به بیش از 120 درصد رساند.
اما عبور از اعداد رند را نباید بهتنهایی نشانهای از تداوم رشد دانست؛ چرا که اهمیت این اتفاق زمانی روشن میشود که عملکرد شاخصها در کنار جریان نقدینگی، ارزش معاملات، وضعیت بنیادی شرکتها و شرایط اقتصاد کلان بررسی شود.
نقدینگی؛ موتور محرک معاملات
اما آمار معاملات شنبه تصویری از تداوم تقاضا در بازار سهام ارائه میدهد؛ جایی که ورود حدود 2 هزار و 300 میلیارد تومان پول حقیقی و ثبت ارزش معاملات خرد در محدوده 47 هزار میلیارد تومان، نشان میدهد جریان نقدینگی همچنان یکی از عوامل موثر بر حرکت بازار سهام است. همچنین مثبت بودن 68 درصد نمادها در برابر منفی بودن 32 درصد آنها، از غلبه نسبی تقاضا در بخش عمدهای از بازار حکایت دارد.
ورود سرمایهگذاران حقیقی میتواند با افزایش قدرت خرید، فشار ناشی از شناسایی سود را جذب کند و مانع از طولانی شدن دورههای اصلاح شود. با این حال، تداوم ورود پول بهتنهایی برای تضمین رشد کافی نیست. در شرایطی که قیمتها با سرعت افزایش مییابند، بخشی از سرمایهگذاران ممکن است به ذخیره سود روی آورند و در صورت کاهش قدرت خرید، عرضهها شدت بگیرد.
از این منظر، ارزش معاملات زمانی نشانهای معتبرتر از پایداری روند صعودی خواهد بود که با ورود مستمر نقدینگی و مشارکت گسترده نمادها همراه شود. کاهش ارزش معاملات در کنار خروج پول حقیقی، میتواند هشداری درباره تضعیف تقاضا باشد؛ حتی اگر شاخص کل در کوتاهمدت همچنان روندی مثبت داشته باشد.
فاصله شاخص کل و هموزن چه میگوید؟
از نگاهی دیگر، در معاملات شنبه، شاخص کل 1.65 درصد و شاخص هموزن 1.03 درصد افزایش یافت. این اختلاف نشان میدهد شرکتهای بزرگ در مجموع عملکرد بهتری نسبت به بخش گستردهتری از بازار سهام داشتهاند. از آنجا که شاخص کل متناسب با ارزش بازار شرکتها وزن میگیرد، رشد چند نماد بزرگ میتواند اثر قابلتوجهی بر این نماگر داشته باشد.
بنابراین، عبور شاخص کل از مرزهای جدید لزوما به معنای رشد یکسان همه صنایع و شرکتها نیست؛ و برای ارزیابی کیفیت صعود باید بررسی کرد که آیا سهام شرکتهای کوچک و متوسط نیز از روند بازار بهرهمند شدهاند یا رشد عمدتاً در تعداد محدودی از نمادهای بزرگ متمرکز شده است.
به باور کارشناسان این موضوع از منظر سرمایهگذاری اهمیت دارد؛ چرا که در صورت محدود شدن رشد به نمادهای شاخصساز، ممکن است تصویر شاخص کل بهتر از وضعیت واقعی بخش قابلتوجهی از سهام باشد. در مقابل، افزایش همزمان شاخص کل، شاخص هموزن و تعداد نمادهای مثبت میتواند نشانهای از گسترش تقاضا در بازار سرمایه باشد.
ارزندگی در برابر انتظارات تورمی
رشد نرخ ارز، افزایش هزینه جایگزینی داراییها و تغییر سطح عمومی قیمتها میتوانند بر درآمد اسمی و ارزش دارایی شرکتها اثر بگذارند. در چنین شرایطی، بخشی از سرمایهگذاران بازار سهام را ابزاری برای حفظ ارزش داراییهای خود در برابر تورم تلقی میکنند. با این حال، افزایش نرخ ارز الزاماً به رشد سود همه شرکتها منجر نمیشود؛ چراکه هزینه مواد اولیه، بدهیهای ارزی، محدودیتهای تجاری و سیاستهای قیمتگذاری نیز بر عملکرد بنگاهها اثرگذارند.
از این رو، ارزیابی ارزندگی بازار باید بر مبنای سودآوری قابل تحقق شرکتها صورت گیرد، نه صرفاً افزایش ارزش اسمی داراییها. نسبت قیمت به سود آیندهنگر، جریان نقد عملیاتی، وضعیت بدهی و توان شرکت برای تبدیل درآمد به سود نقدی، از جمله شاخصهایی هستند که میتوانند تصویر دقیقتری از ظرفیت بنیادی سهام ارائه دهند.
همچنین نرخ بهره و بازده مورد انتظار سرمایهگذاری در ابزارهای کمریسک، در تصمیم سرمایهگذاران برای ورود به بازار سهام نقش دارند. هرچه بازده مورد انتظار سهام در مقایسه با ریسک آن جذابتر باشد، احتمال ورود نقدینگی افزایش مییابد؛ اما تغییر سیاستهای پولی یا افزایش بازده بدون ریسک میتواند بخشی از منابع را از بازار سهام خارج کند.
رکوردشکنی بدون تضمین صعود
این در حالی است که رفتار شاخص کل در معاملات شنبه یک نکته قابلتوجه دیگر نیز داشت. این نماگر در طول روز تا محدوده 8 میلیون و 290 هزار واحد پیش رفت، اما در ادامه با افزایش عرضهها مواجه شد و پایینتر از سقف روزانه به کار خود پایان داد. این اتفاق نشان میدهد حتی در روندهای صعودی قدرتمند نیز فروشندگان در سطوح بالاتر فعال میشوند.
در مجموع، عبور پیدرپی بورس از مرزهای روانی را باید حاصل ترکیب نقدینگی، انتظارات تورمی، تحولات سودآوری شرکتها و رفتار معاملهگران دانست؛ نه سیگنالی قطعی برای ادامه رشد. از این رو اگر ورود پول حقیقی تداوم یابد، ارزش معاملات در سطح مطلوب باقی بماند و رشد قیمتها به صنایع بیشتری گسترش پیدا کند، امکان استمرار روند صعودی وجود خواهد داشت. در مقابل، افت تقاضا، افزایش عرضه در نمادهای بزرگ یا تشدید ریسکهای سیاسی و اقتصادی میتواند زمینه اصلاح قیمتها را فراهم کند.
این در حالی است که برای سرمایهگذاران، مهمترین معیار در شرایط کنونی نه تنها رکوردشکنی شاخص، بلکه سنجش تناسب میان قیمت سهام، سودآوری شرکتها و ریسکهای پیشرو است. در این راستا کارشناسان میگویند بازار سهام ممکن است همچنان ظرفیت رشد داشته باشد، اما افزایش سریع شاخصها ضرورت مدیریت ریسک، پرهیز از تصمیمهای هیجانی و توجه به تفاوت ارزندگی میان صنایع و شرکتها را بیش از گذشته برجسته میکند.
-
فیلم/ بابک انصاری: ۶ سال از آرام جعفری کوچکترم / حرفهای عاشقانه بازیگر درباره همسرش
ارسال نظر